Коротко о деле
| Клиент | Водитель, признанный виновником ДТП с тремя автомобилями, к которому потерпевший предъявил иск сверх страховки |
| Задача | Защитить клиента от взыскания 572 786,72 ₽ и доказать, что платить должна страховая компания потерпевшего |
| Сложность | Ремонт машины потерпевшего стоил почти миллион рублей, страховая уже выплатила лимит 400 000 ₽, а потерпевший подписал соглашение о выплате деньгами |
| Результат | Суд полностью отказал в иске к нашему клиенту. Убытки 569 424,48 ₽ взысканы со страховой компании |
Это кейс о защите виновника ДТП. В Ярославле наш клиент совершил наезд на стоящий автомобиль, который затем столкнулся с Audi A4. Страховая компания владельца Audi вместо ремонта выплатила деньги в пределах лимита, 400 000 рублей. Ремонт же стоил 972 786,72 рубля. Потерпевший подал иск и потребовал взыскать недостающие 572 786,72 рубля с надлежащего ответчика: со страховой или с нашего клиента. Мы доказали, что разница возникла из-за того, что страховая незаконно заменила ремонт деньгами, и отвечать за это должна она. Суд полностью отказал в иске к нашему клиенту. Решение вступило в законную силу.
Клиент и ситуация
5 сентября 2023 года вечером в Ярославле, на проспекте Октября, произошло ДТП с участием трёх машин. Наш клиент, управляя автомобилем, совершил наезд на стоящую машину, а та затем столкнулась с Audi A4. Обстоятельства зафиксировал инспектор ГИБДД в определении об отказе в возбуждении дела об административном правонарушении.
Ответственность клиента была застрахована по ОСАГО в СПАО «Ингосстрах», ответственность владельца Audi в САО «РЕСО-Гарантия».
21 сентября 2023 года владелец Audi обратился в свою страховую. Заявление он заполнил на готовом бланке страховщика и отметил в нём одновременно и ремонт, и деньги. В тот же день, ещё до осмотра машины, он подписал со страховой соглашение о выплате в денежной форме.
Через несколько дней страховая осмотрела Audi. Её эксперт посчитал ремонт по Единой методике: 972 786,72 рубля без учёта износа и 558 800 рублей с учётом износа. Страховая выплатила 349 000 рублей, а после претензии доплатила ещё 51 000 рублей. Всего 400 000 рублей, то есть полный лимит по ОСАГО.
Потерпевший заявил, что согласия на выплату деньгами не давал, хотел ремонт и был готов доплатить за него сверх лимита. Не получив разницу от страховой и от финансового уполномоченного, он обратился в суд. Иск был предъявлен и к страховой компании, и к нашему клиенту: потерпевший просил взыскать 572 786,72 рубля с того из них, кого суд признает надлежащим ответчиком.
Клиент обратился к нам. Его интересы в суде представлял партнёр фирмы Тимофей Трегубов.
Задача
Цель состояла в том, чтобы клиенту не пришлось из своего кармана платить больше полумиллиона рублей. Для этого нужно было доказать, что разница между лимитом и стоимостью ремонта возникла не из-за ДТП как такового, а из-за нарушения со стороны страховой компании, и поэтому отвечать за неё должна страховая.
Результат
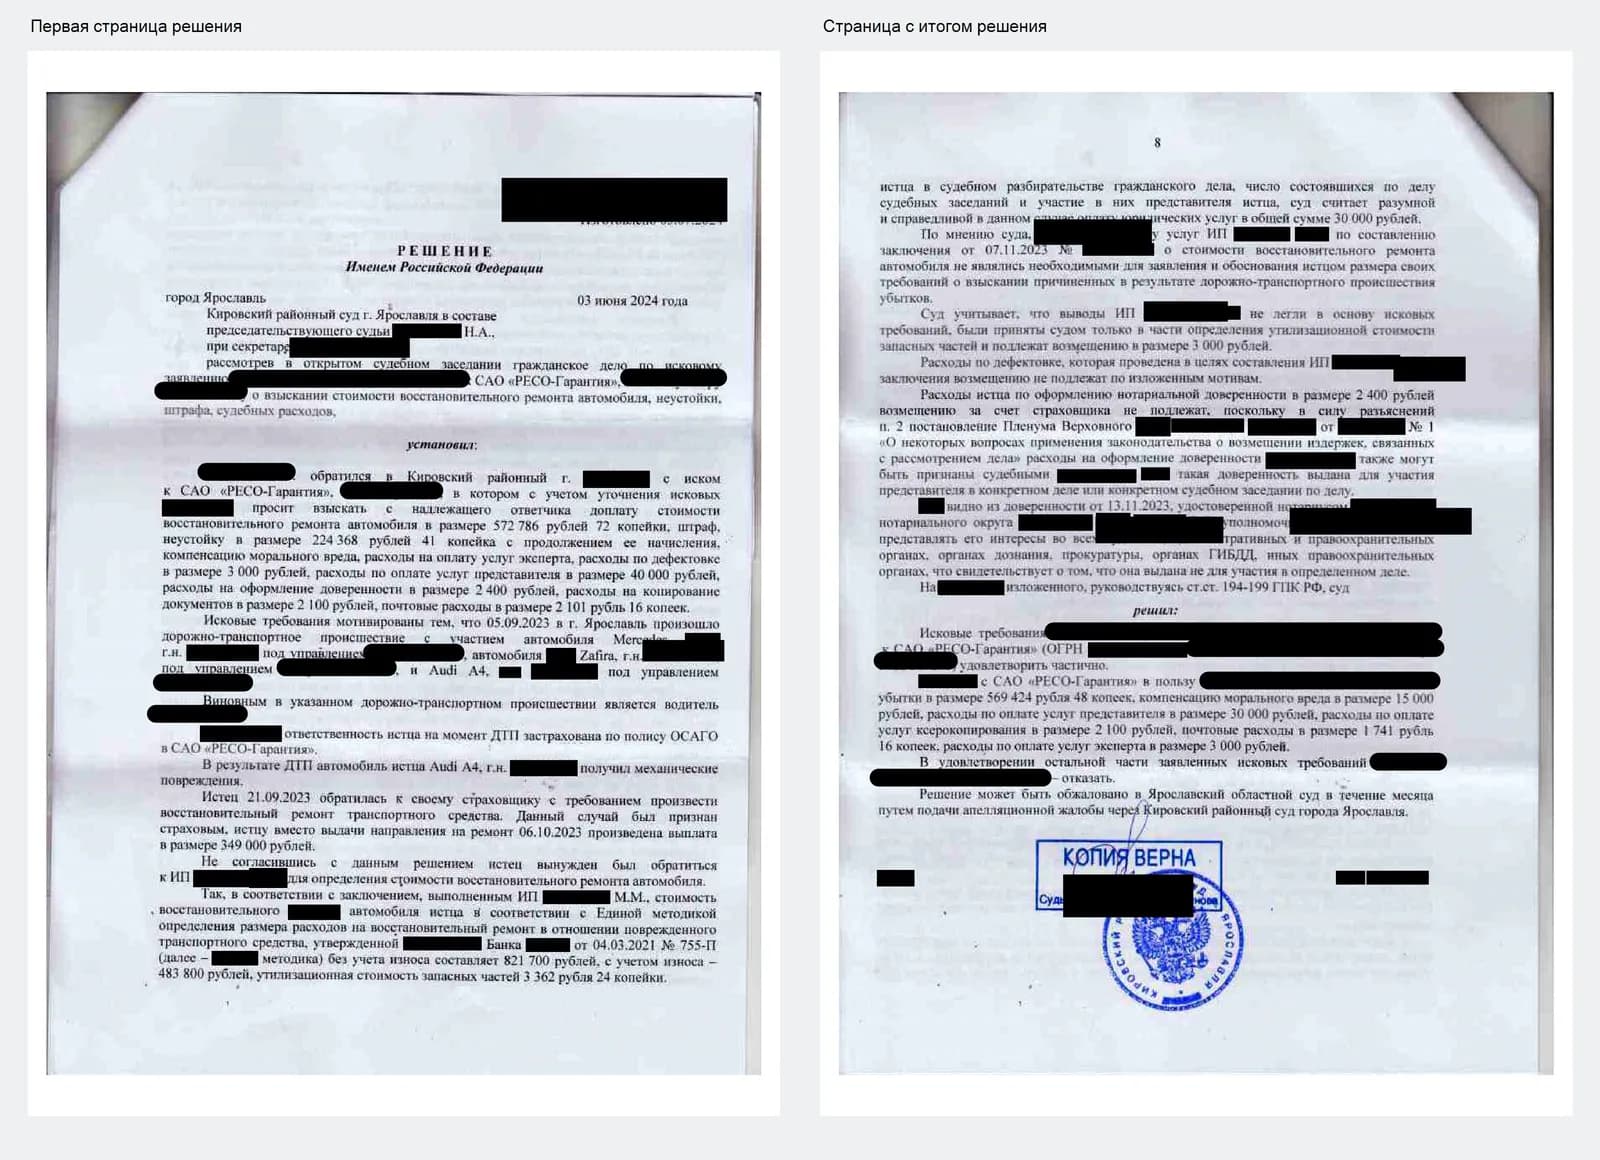
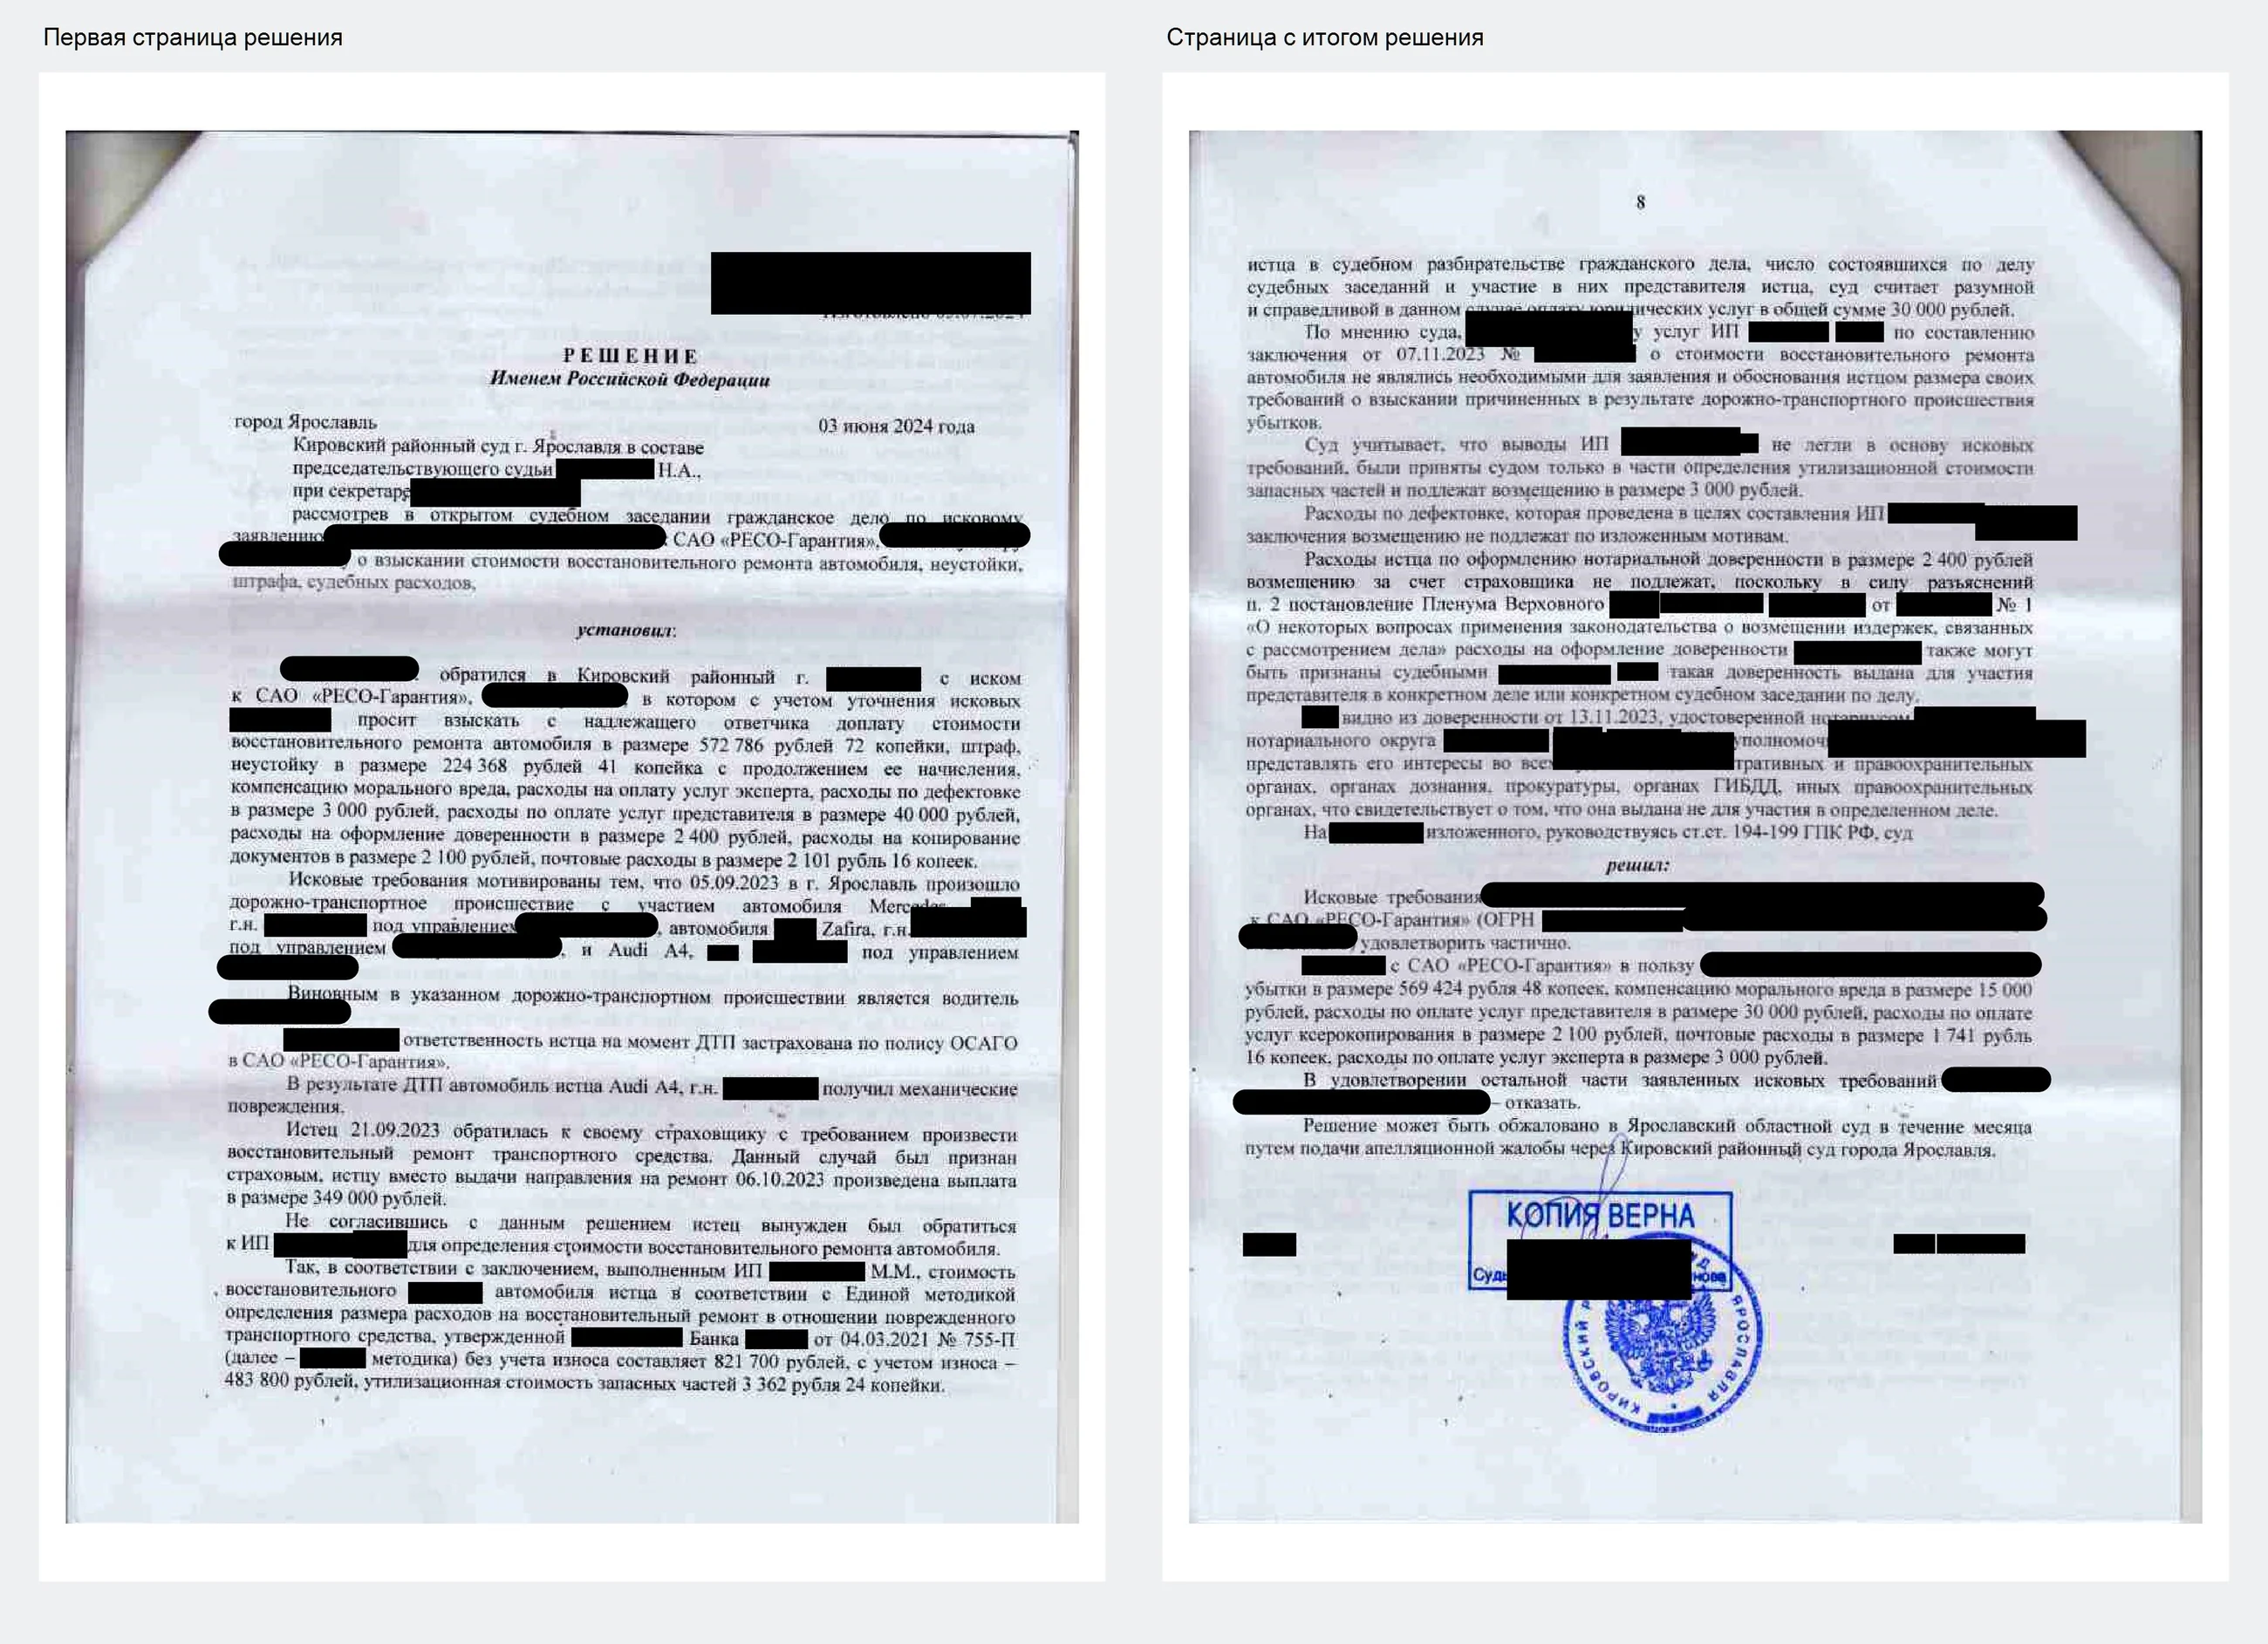
Решением Кировского районного суда г. Ярославля от 3 июня 2024 года:
| Что решил суд | Итог |
|---|---|
| Иск к нашему клиенту, виновнику ДТП | Отказано полностью |
| Надлежащий ответчик | САО «РЕСО-Гарантия» |
| Убытки, взысканные со страховой в пользу потерпевшего | 569 424,48 ₽ |
Кроме убытков, со страховой в пользу потерпевшего взысканы компенсация морального вреда и судебные расходы. С нашего клиента не взыскано ничего. Решение вступило в законную силу.
Что мы сделали
Показали, кто по закону должен был отремонтировать машину
Защита строилась на простом вопросе: почему у потерпевшего вообще возникла разница. Закон по общему правилу обязывает страховщика ремонтировать легковые машины граждан, а не платить деньги:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина (в том числе индивидуального предпринимателя) и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и (или) оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(пункт 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Наш представитель указал суду: страховщик в одностороннем порядке изменил форму возмещения с ремонта на деньги, а потерпевший от ремонта не отказывался. Значит, разница до полной стоимости ремонта появилась из-за действий страховой.
Доказали, что подписанное соглашение не меняет дела
Главный довод страховой: потерпевший сам выбрал деньги и подписал соглашение о выплате. Закон действительно допускает выплату деньгами по соглашению:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина (в том числе индивидуального предпринимателя) и зарегистрированному в Российской Федерации, осуществляется путем выдачи суммы страховой выплаты потерпевшему (выгодоприобретателю) в кассе страховщика или перечисления суммы страховой выплаты на банковский счет потерпевшего (выгодоприобретателя) (наличным или безналичным расчетом) в случае: <…> ж) наличия соглашения в письменной форме между страховщиком и потерпевшим (выгодоприобретателем);
(подпункт «ж» пункта 16.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Но наша позиция была в том, что подписанный документ не выражает действительную волю потерпевшего. Верховный Суд требует, чтобы такое соглашение было ясным:
<…> такое соглашение должно быть явным и недвусмысленным. Все сомнения при толковании его условий трактуются в пользу потерпевшего.
(пункт 38 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31)
Суд проанализировал документы и согласился. Он указал на несколько обстоятельств:
- в заявлении о страховом возмещении потерпевший выразил волю на ремонт, а ремонт является приоритетной формой возмещения;
- в соглашении не указаны ни размер выплаты, ни сроки, ни последствия, в том числе прекращение обязательств страховой;
- соглашение подписано до осмотра машины, когда потерпевший ещё не знал, сколько будет стоить ремонт.
Вывод суда: соглашения о денежной форме возмещения между потерпевшим и страховой достигнуто не было, а значит, страховая была обязана организовать ремонт.
Подтвердили, что у страховой не было законных причин отказаться от ремонта
Суд установил, что обстоятельств, которые позволяли бы страховой заменить ремонт деньгами, не было. Доказательств того, что организовать ремонт было объективно невозможно, страховщик не представил. Потерпевший при этом был готов доплатить за ремонт сверх лимита.
Добились признания страховой надлежащим ответчиком
Когда страховщик не исполняет обязанность по ремонту, он отвечает за убытки по Гражданскому кодексу:
Возмещение убытков в полном размере означает, что в результате их возмещения кредитор должен быть поставлен в положение, в котором он находился бы, если бы обязательство было исполнено надлежащим образом.
(абзац второй пункта 2 статьи 393 Гражданского кодекса РФ)
Суд сослался на разъяснение Верховного Суда: при нарушении страховщиком обязанности организовать ремонт потерпевший вправе потребовать с него убытки в размере действительной стоимости ремонта, который страховщик должен был организовать и оплатить.
С учётом этого суд признал надлежащим ответчиком страховую компанию и указал, что исковые требования к нашему клиенту удовлетворению не подлежат.
Итоговый расчёт, который лёг на страховую
Суд взял за основу заключение эксперта самой страховой:
972 786,72 (ремонт без учёта износа) − 400 000 (выплачено) − 3 362,24 (утилизация деталей) = 569 424,48 рубля.
Всю эту сумму суд взыскал со страховой компании как убытки. С нашего клиента не взыскано ничего.
Почему позиция сработала
Итог сложился из нескольких элементов. Мы не спорили с тем, что ДТП произошло и что ремонт стоит дорого. Мы перевели спор на вопрос, кто нарушил закон. Страховая обязана была ремонтировать, а вместо этого выплатила деньги. Подписанное на её бланке соглашение суд не признал настоящим соглашением о выплате: в нём не было суммы, сроков и последствий, и подписано оно было до осмотра машины. Потерпевший хотел ремонт и был готов доплатить. Поэтому убытки возникли из-за страховой, и суд взыскал их с неё, полностью отказав в иске к нашему клиенту.
Правило: если страховая незаконно заменила ремонт деньгами, виновник ДТП может избежать выплаты разницы
Когда ремонт стоит дороже страховой выплаты, потерпевшие часто идут к виновнику. Закон действительно возлагает на него разницу в обычной ситуации:
Юридическое лицо или гражданин, застраховавшие свою ответственность в порядке добровольного или обязательного страхования в пользу потерпевшего (статья 931, пункт 1 статьи 935), в случае, когда страховое возмещение недостаточно для того, чтобы полностью возместить причиненный вред, возмещают разницу между страховым возмещением и фактическим размером ущерба.
(статья 1072 Гражданского кодекса РФ)
Но это правило работает, когда страховая выполнила свою обязанность надлежащим образом. Если же она без законных оснований отказалась от ремонта и выплатила деньги, то разница может оказаться убытками самой страховой. В нашем деле суд именно так и решил.
На что обратить внимание виновнику, к которому предъявили иск:
- выясните, как потерпевший получал возмещение: ремонт или деньги;
- если деньги, проверьте, было ли на это законное основание: соглашение, отсутствие станций, отказ потерпевшего от доплаты и т. п.;
- изучите заявление и соглашение со страховой: есть ли в соглашении сумма, сроки, когда оно подписано, до или после осмотра;
- проверьте, был ли потерпевший готов доплатить за ремонт сверх лимита;
- заявите суду, что надлежащим ответчиком является страховая, и обоснуйте это.
Важно не игнорировать иск. Если виновник не участвует в деле и не возражает, растёт риск, что разницу взыщут с него, даже когда нарушение допустила страховая. Активная позиция в суде может сэкономить сотни тысяч рублей.
Что это значит для вас
Если вам, как виновнику ДТП, пришла претензия или иск сверх ОСАГО. Не спешите платить. Сначала разберитесь, как страховая потерпевшего исполнила свои обязанности.
Если страховая потерпевшего выплатила деньги вместо ремонта. Это может быть ключом к защите. Если замена была незаконной, разницу должна возмещать страховая.
Если страховая ссылается на подписанное соглашение о выплате. Проверьте его содержание и дату. Соглашение без суммы и сроков, подписанное до осмотра машины, суды могут не признать.
Если иск предъявлен сразу к вам и к страховой. Это ваш шанс доказать, что надлежащим ответчиком является страховщик. Нужна аргументированная позиция в суде.
Если вы не можете присутствовать в суде. Ваши интересы может представлять юрист. Наш клиент в судебное заседание не являлся, его защищал представитель.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.