Коротко о деле
| Клиент | Водитель Nissan Almera, признанный виновником ДТП с BMW X5 |
| Задача | Защититься от иска почти на миллион рублей и снять арест с имущества |
| Что отстояли | Позицию, что за убытки отвечает страховая, которая не организовала ремонт, а не виновник |
| Результат | В иске к клиенту отказано полностью: суд взыскал с САО «ВСК» убытки 988 100 ₽ и расходы потерпевшего, арест с имущества клиента снят |
Это кейс со стороны защиты виновника ДТП. Владелец разбитого BMW X5 потребовал с нашего клиента 988 100 рублей сверх страховой выплаты, и суд наложил арест на имущество клиента почти на 1,2 миллиона рублей. Мы доказали, что все эти убытки возникли из-за страховой, которая не выдала направление на ремонт. Суд согласился: всю сумму взыскал со страховой, а в иске к нашему клиенту отказал полностью. Арест снят.
Клиент и ситуация
К нам обратился водитель Nissan Almera. 18 марта 2023 года в Ярославле произошло ДТП с участием его машины и BMW X5. Виновником признали нашего клиента. Его ответственность была застрахована по ОСАГО в САО «ВСК», там же была застрахована и ответственность владельца BMW.
Владелец BMW обратился в ВСК. Страховая признала случай страховым, но вместо того, чтобы направить машину на ремонт, выплатила деньгами 292 287,94 рубля. Ремонт BMW X5 по рыночным ценам стоил намного дороже.
Владелец BMW подал иск сразу к двум ответчикам: к страховой и к нашему клиенту, с требованием взыскать убытки с надлежащего ответчика. С учётом уточнений он требовал 988 100 рублей убытков, а также компенсацию морального вреда и судебные расходы.
Хуже того, ещё в декабре 2023 года суд наложил арест на имущество нашего клиента в пределах 1 168 519,57 рубля. Для человека это означало реальный риск потерять имущество, если суд решит, что платить должен он.
Задача
Цель состояла в том, чтобы доказать: за убытки сверх выплаченного страхового возмещения отвечает не виновник, а страховая, которая не выполнила свою обязанность организовать ремонт. И добиться полного отказа в иске к клиенту и снятия ареста.
Результат
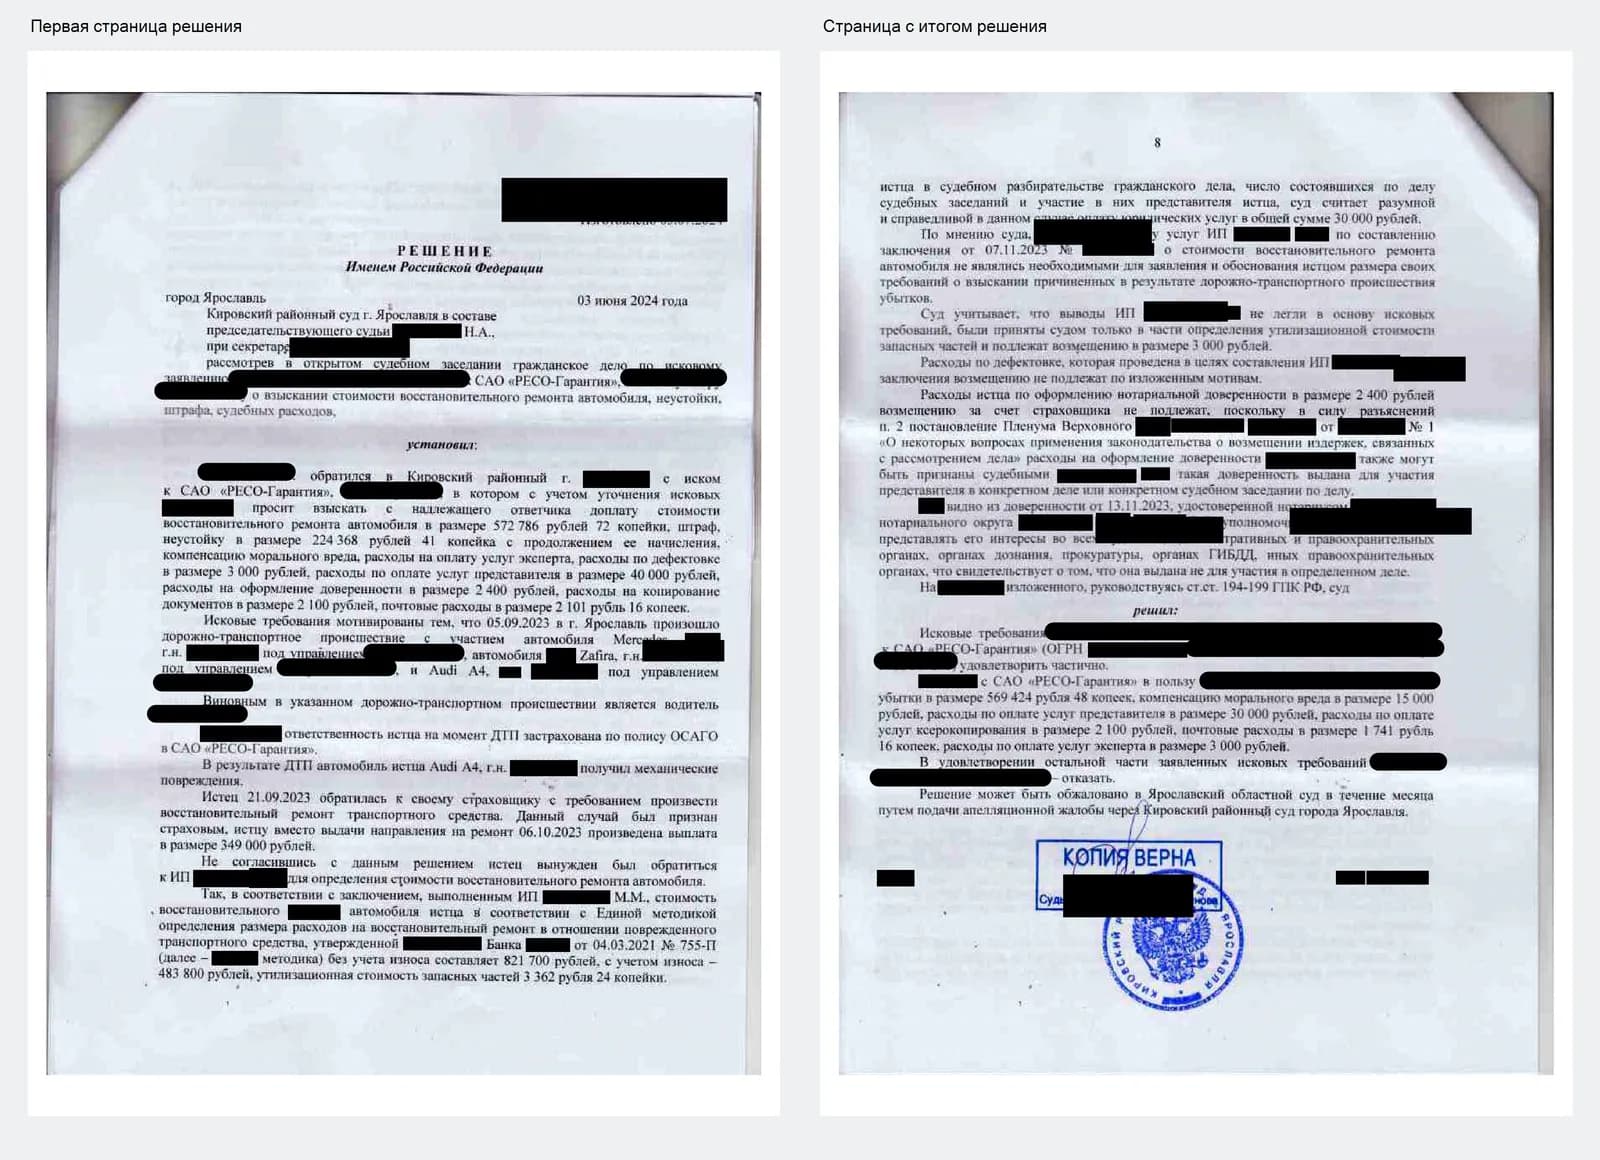
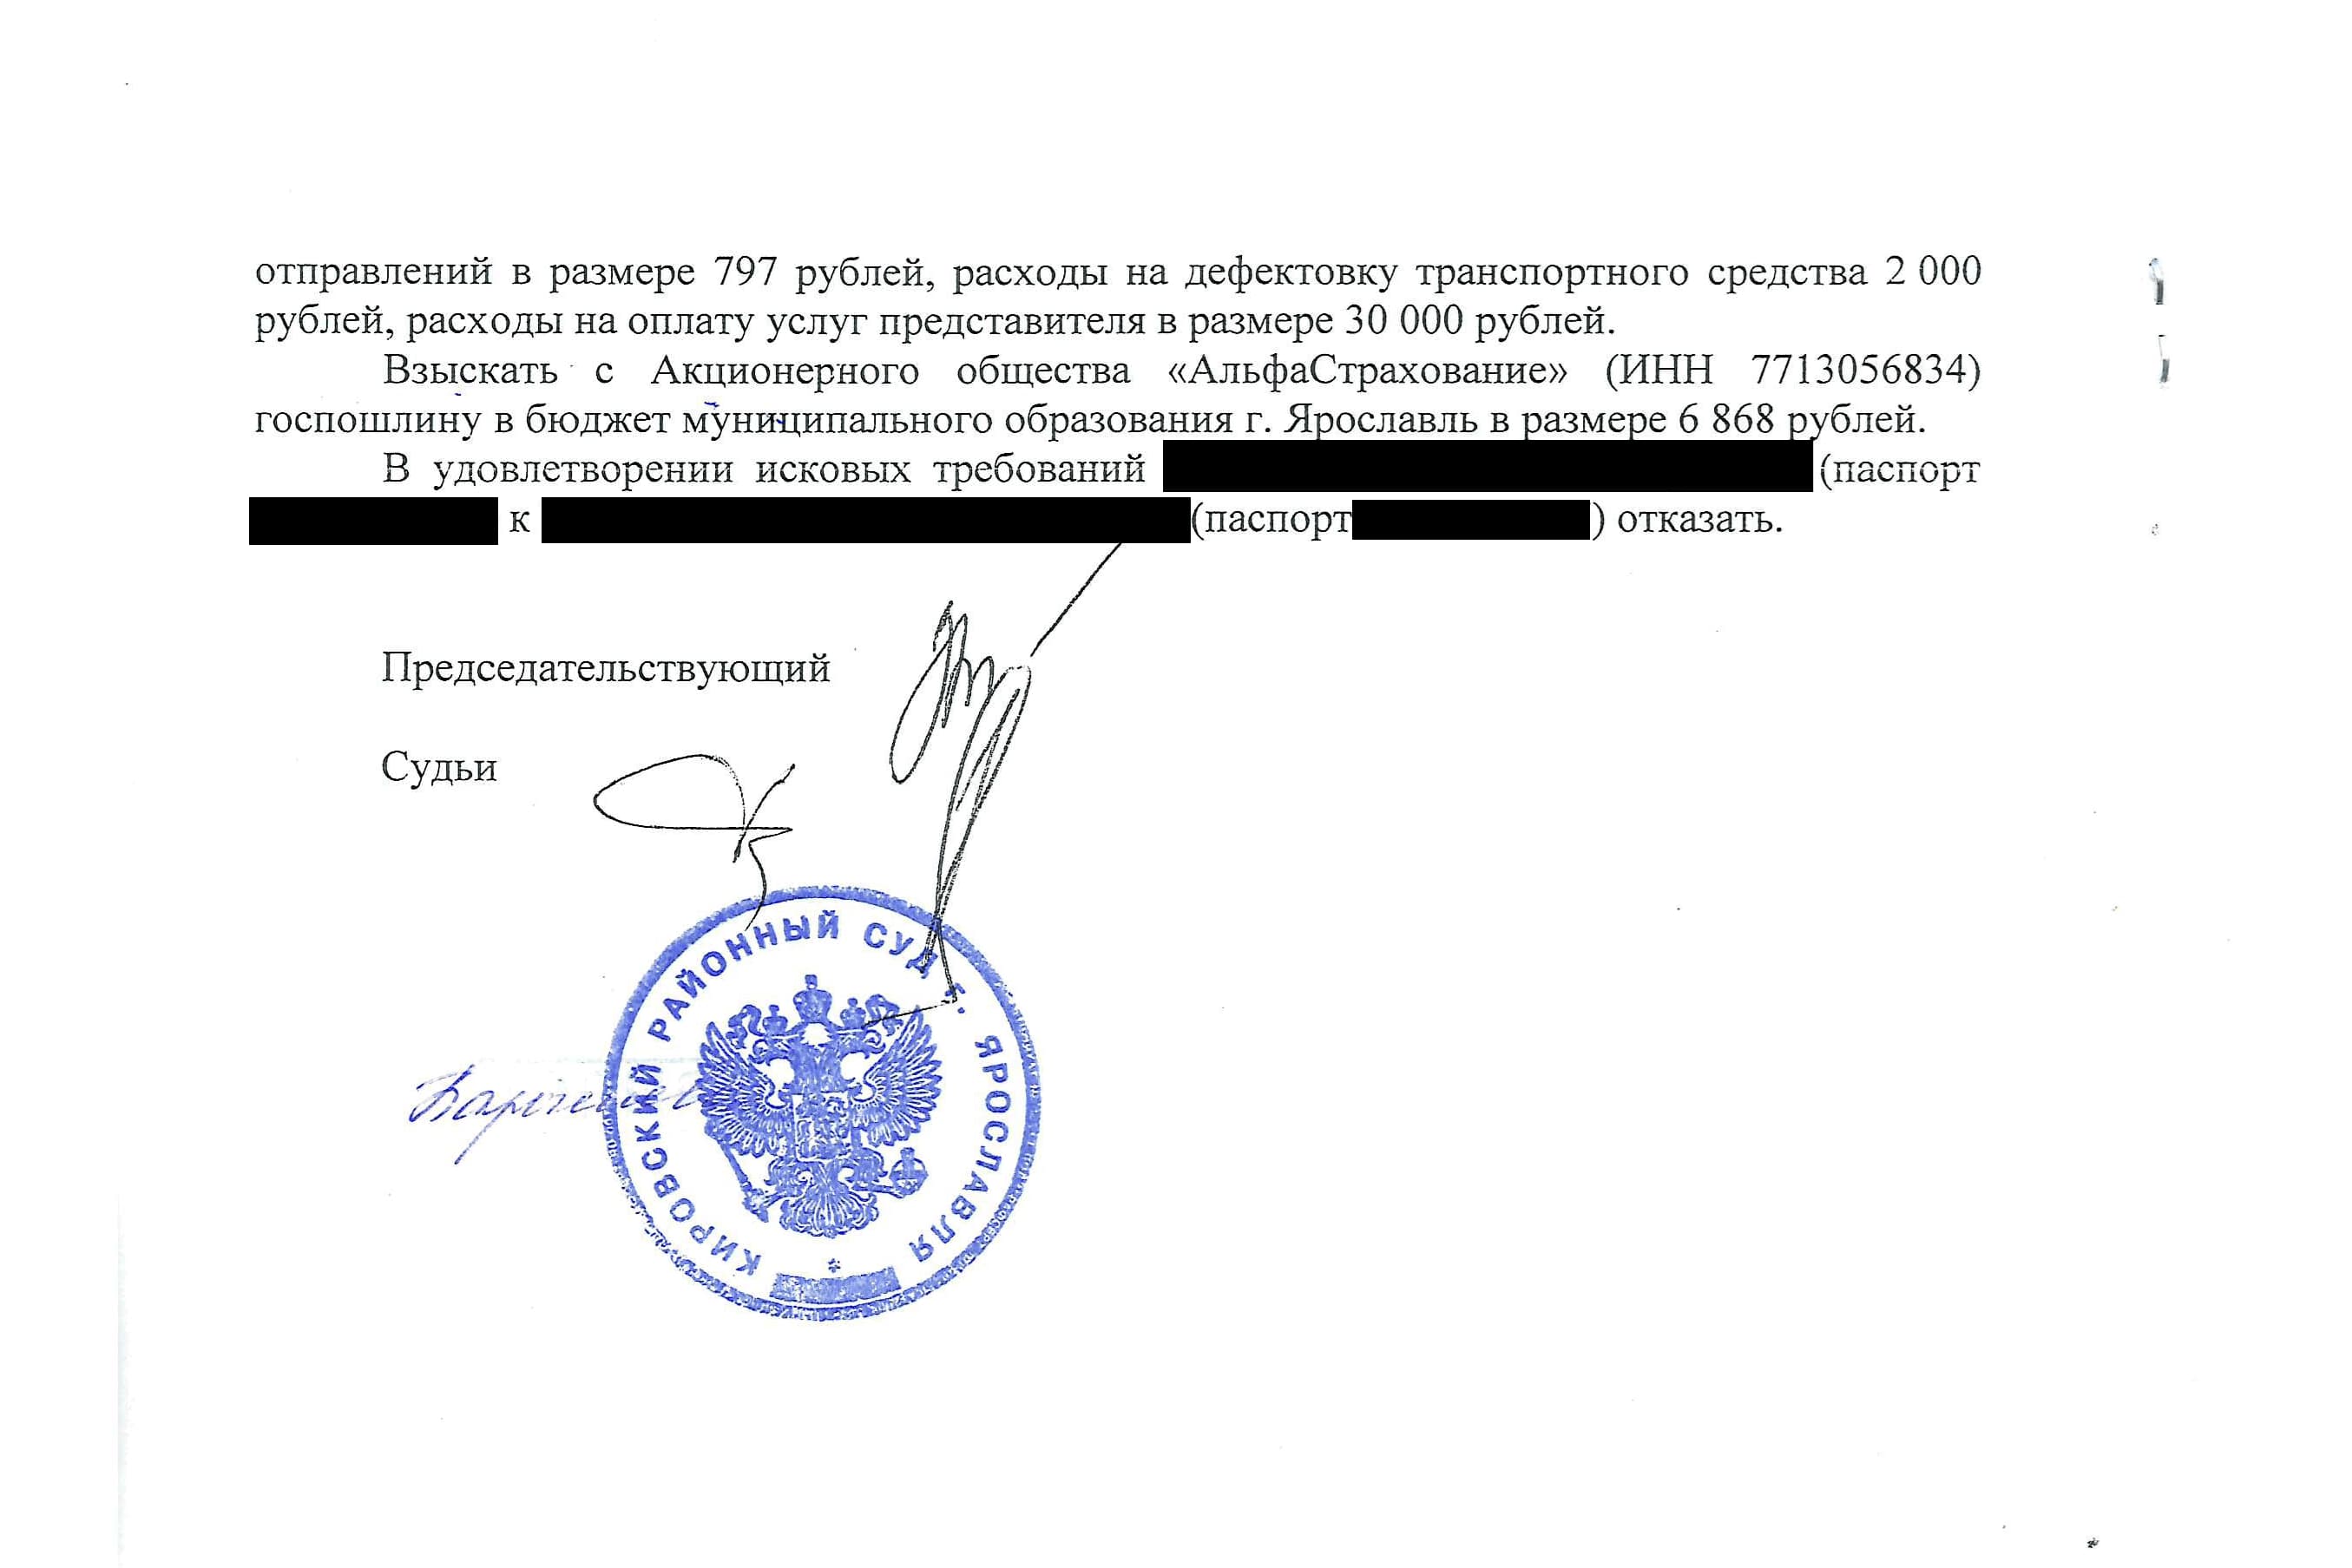
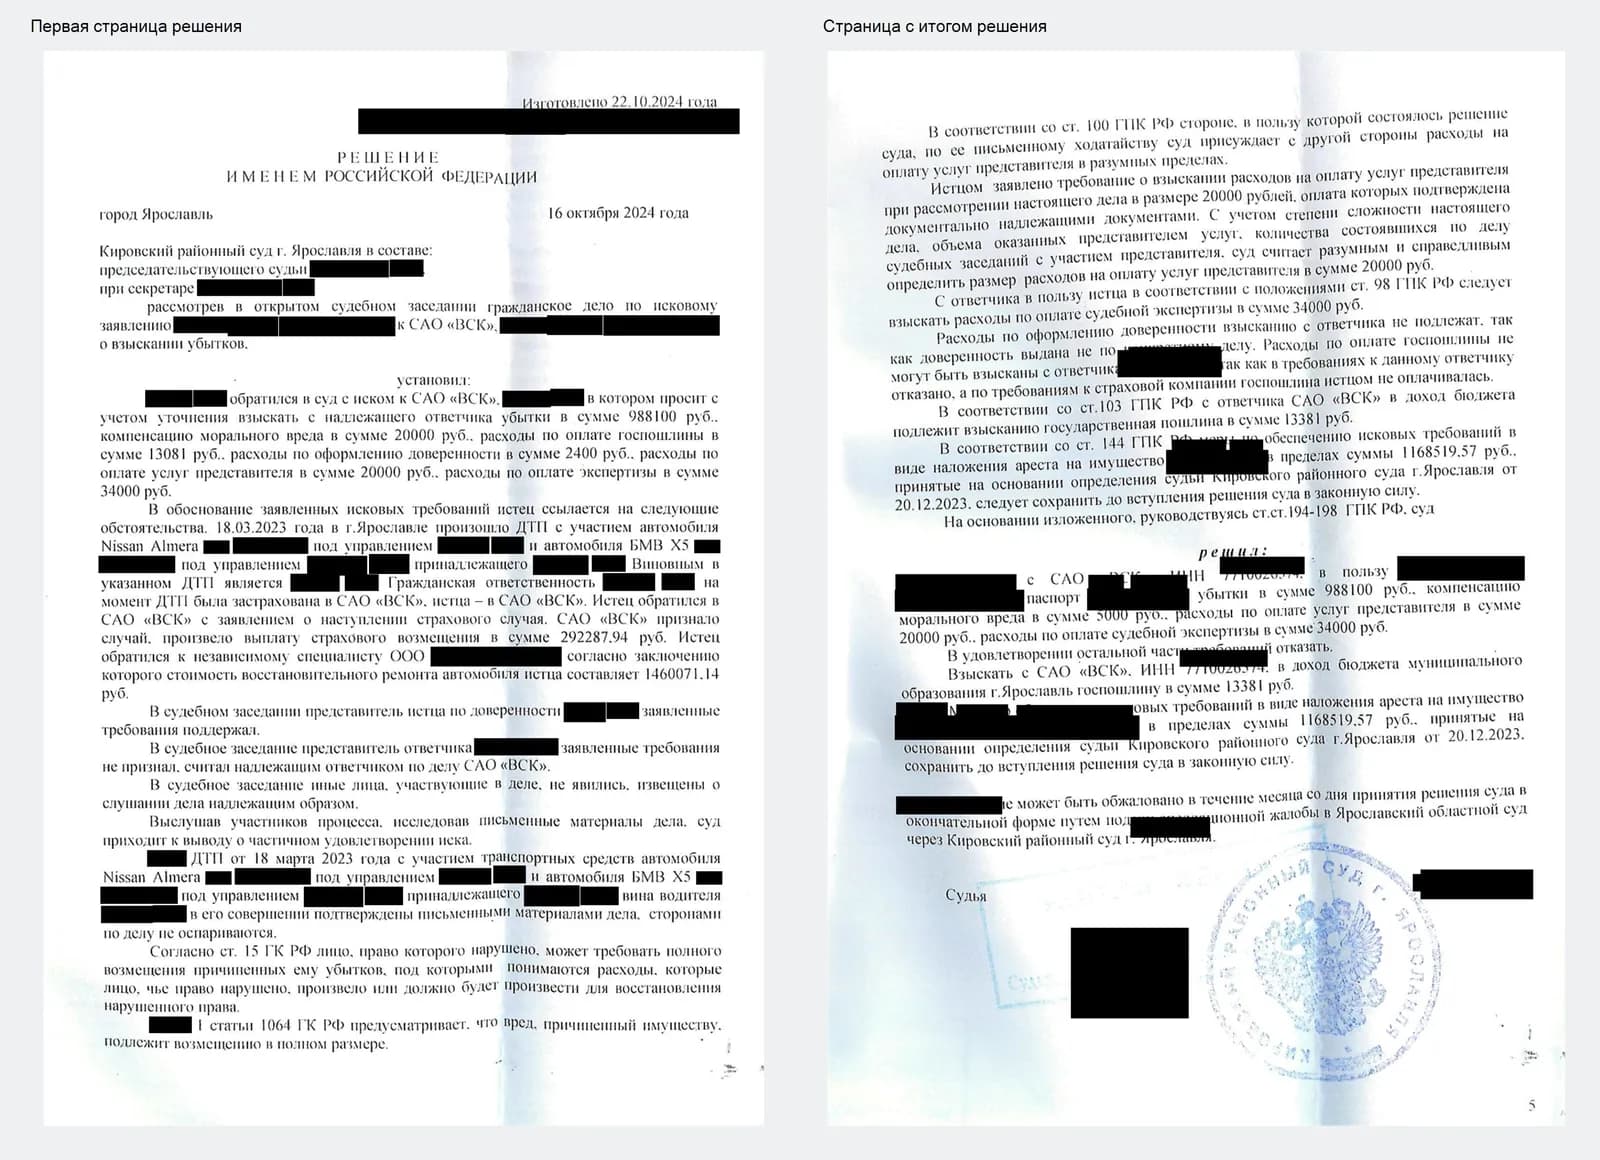
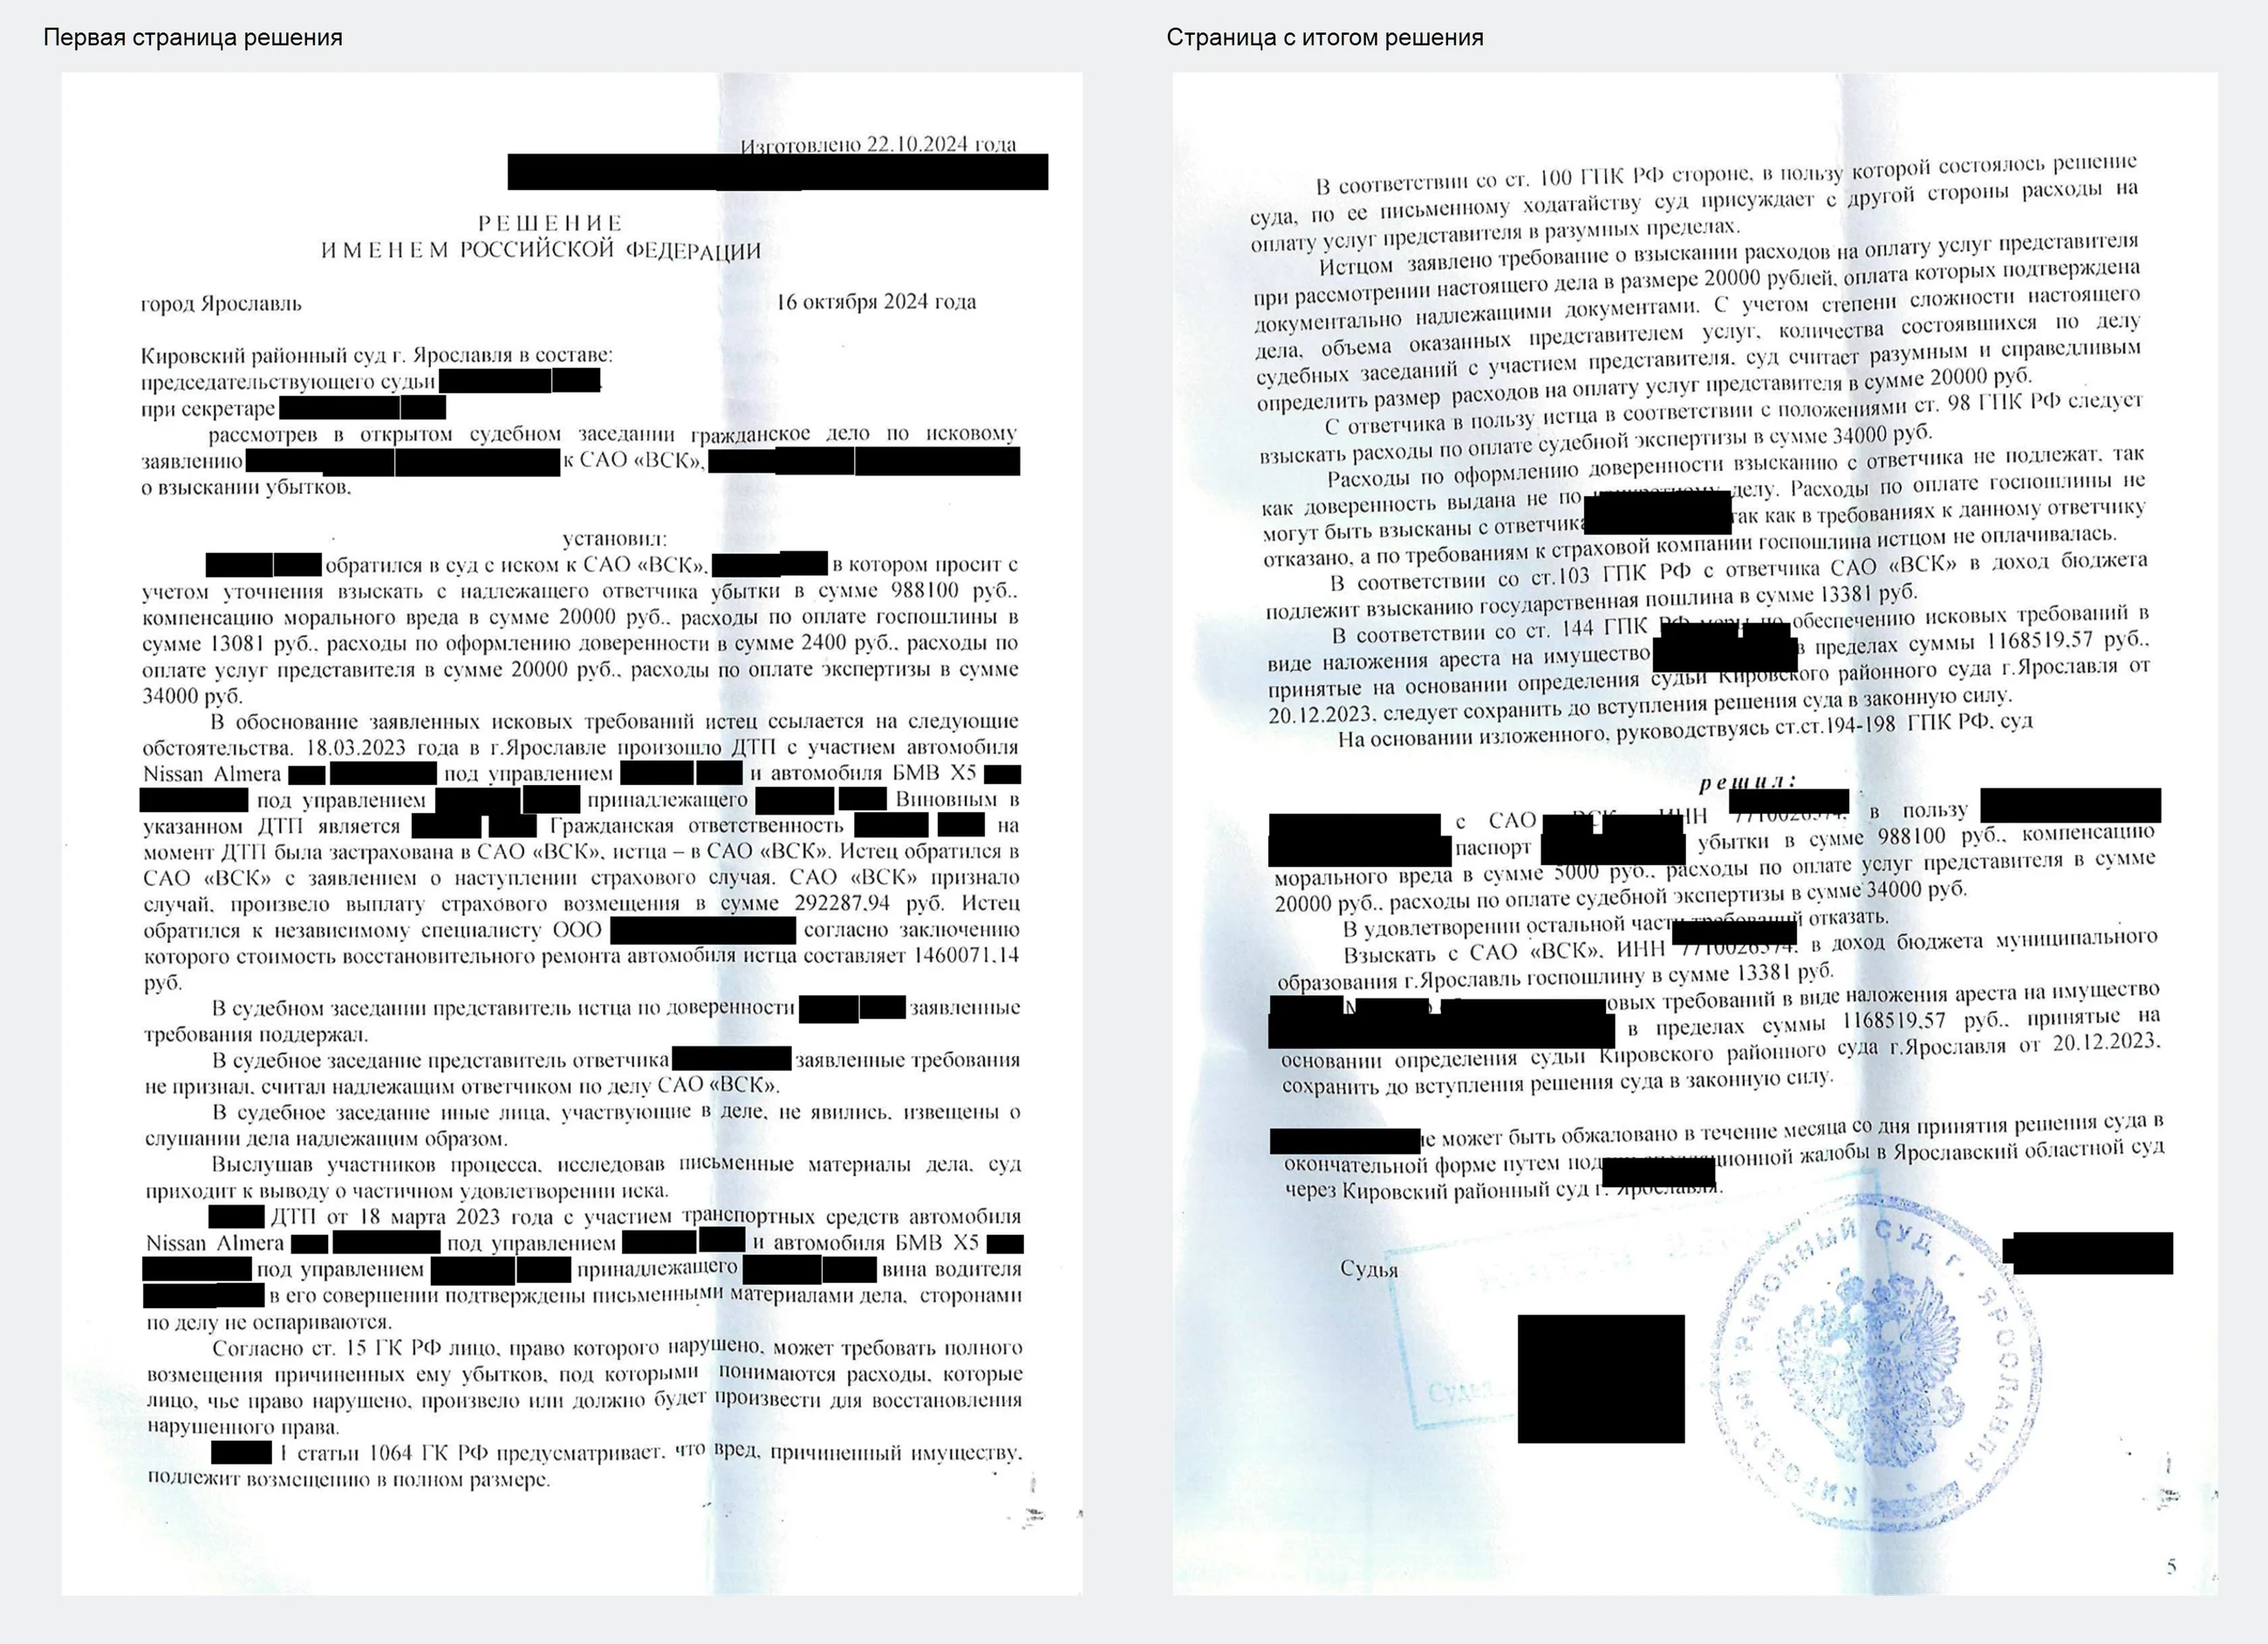
Решением Кировского районного суда г. Ярославля от 16 октября 2024 года в иске к нашему клиенту отказано полностью. Все суммы взысканы со страховой.
| Что суд взыскал со страховой в пользу потерпевшего | Сумма |
|---|---|
| Убытки | 988 100,00 ₽ |
| Компенсация морального вреда | 5 000,00 ₽ |
| Расходы на представителя | 20 000,00 ₽ |
| Расходы на судебную экспертизу | 34 000,00 ₽ |
| Итого, что не легло на клиента | 1 047 100,00 ₽ |
Решение вступило в законную силу, и арест с имущества клиента снят.
Что мы сделали
Доказали, что надлежащий ответчик это страховая
Позиция защиты с самого начала была одна: по иску отвечает САО «ВСК», а не наш клиент. Для этого нужно было показать, что страховая сама нарушила закон.
Для легкового автомобиля гражданина основная форма возмещения по ОСАГО это ремонт:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(абзац первый пункта 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Суд установил, что ремонт BMW страховая не организовала. Значит, она обязана возместить потерпевшему стоимость ремонта по среднерыночным ценам без учёта износа.
Показали, почему убытки страховой не перекладываются на виновника
Это ключевой момент дела. Обычно сверх лимита ОСАГО платит виновник:
Юридическое лицо или гражданин, застраховавшие свою ответственность в порядке добровольного или обязательного страхования в пользу потерпевшего (статья 931, пункт 1 статьи 935), в случае, когда страховое возмещение недостаточно для того, чтобы полностью возместить причиненный вред, возмещают разницу между страховым возмещением и фактическим размером ущерба.
(статья 1072 Гражданского кодекса РФ)
Но здесь ситуация другая. Разница между выплатой и рыночной стоимостью ремонта возникла не потому, что страхового возмещения в принципе недостаточно, а потому, что страховая нарушила свою обязанность. А за убытки от неисполнения обязательства отвечает тот, кто его нарушил:
В случае неисполнения должником обязательства выполнить определенную работу или оказать услугу кредитор вправе в разумный срок поручить выполнение обязательства третьим лицам за разумную цену либо выполнить его своими силами, если иное не вытекает из закона, иных правовых актов, договора или существа обязательства, и потребовать от должника возмещения понесенных необходимых расходов и других убытков.
(статья 397 Гражданского кодекса РФ)
Верховный Суд разъясняет, что такие убытки равны действительной стоимости ремонта, который страховщик должен был организовать:
Возмещение таких убытков означает, что потерпевший должен быть поставлен в то положение, в котором он находился бы, если бы страховщик по договору обязательного страхования исполнил обязательства надлежащим образом (пункт 2 статьи 393 ГК РФ).
(пункт 56 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31)
Суд согласился, что раз ремонт не организован, страховщик обязан возместить убытки по среднерыночным ценам без учёта износа. И взыскал их со страховой целиком.
Опирались на судебную экспертизу
По делу провели судебную экспертизу. Эксперт определил, что ремонт BMW X5 по среднерыночным ценам в Ярославской области без учёта износа стоит 1 389 400 рублей, а стоимость заменяемых деталей, которые остаются у владельца, составляет 1 300 рублей. Стороны выводы экспертизы не оспорили.
Суд рассчитал убытки со страховой так:
1 389 400 − 400 000 − 1 300 = 988 100 рублей.
Вся эта сумма взыскана со страховой, а не с нашего клиента.
Добились снятия ареста
Арест на имущество клиента был наложен как обеспечительная мера на время рассмотрения дела. Поскольку в иске к клиенту отказано полностью, после вступления решения в законную силу арест снят. Клиент больше ничем не рискует.
Почему позиция сработала
Итог сложился из нескольких элементов. Мы с самого начала строили защиту на том, что надлежащий ответчик по иску это страховая. Суд установил, что страховая не организовала ремонт, хотя была обязана, и поэтому должна возместить убытки по рыночным ценам без учёта износа. Размер убытков подтверждён судебной экспертизой, которую никто не оспорил. Раз убытки возникли из-за нарушения со стороны страховой, они не перекладываются на виновника. В результате с клиента не взыскано ни рубля, а арест на его имущество снят.
Правило: если страховая не организовала ремонт, за убытки сверх выплаты отвечает она, а не виновник ДТП
Виновник ДТП обычно платит потерпевшему разницу между страховым возмещением и реальным ущербом. Но это правило работает, когда страховая выполнила свои обязательства, а её выплаты объективно не хватило.
Если страховая без законных оснований не выдала направление на ремонт и заплатила деньгами, ситуация меняется. Разница между выплатой по Единой методике и рыночной стоимостью ремонта возникла из-за её нарушения. Значит, это её убытки, и возмещать их должна она.
Поэтому виновнику, которому пришёл иск о взыскании разницы, важно в первую очередь выяснить:
- выдавала ли страховая потерпевшему направление на ремонт;
- соглашался ли потерпевший на выплату деньгами, и как это было оформлено;
- были ли у страховой законные основания заменить ремонт выплатой.
Если ремонт не был организован без законных причин, у виновника есть сильная позиция: надлежащий ответчик по иску страховая.
Важно понимать и то, что виновнику не нужно ждать, пока суд сам во всём разберётся. Позицию о надлежащем ответчике лучше заявить с первого заседания и подкрепить документами: копией заявления потерпевшего в страховую, ответами страховой, сведениями о выплате. Чем раньше суд увидит, что страховая не выдала направление на ремонт, тем меньше риск, что взыскание ляжет на виновника.
Не менее важна судебная экспертиза. Если она определит рыночную стоимость ремонта и одновременно покажет, что страховая заплатила по Единой методике меньше, вся картина становится очевидной: разница появилась из-за способа урегулирования, а не из-за того, что лимита ОСАГО объективно не хватило.
Что это значит для вас
Если вас признали виновником ДТП и вам пришёл иск сверх ОСАГО. Не спешите соглашаться с суммой. Сначала нужно проверить, как страховая урегулировала убыток. Если она не организовала ремонт, большая часть или вся сумма может лечь на неё.
Если на ваше имущество наложили арест по иску. Это обеспечительная мера, а не взыскание. Если суд откажет в иске к вам, арест будет снят.
Если потерпевший подал иск сразу к вам и к страховой. Это обычная тактика: истец просит суд определить надлежащего ответчика. Ваша задача показать, что надлежащий ответчик именно страховая.
Если вы потерпевший. Подавайте иск к обоим. Это гарантирует, что суд взыщет убытки с того, кто по закону должен платить.
Если вы готовитесь к спору сейчас. После Постановления Конституционного Суда РФ № 34-П от 26 мая 2026 года суды по-новому оценивают ответственность страховщиков сверх страховой суммы. Позицию защиты нужно строить с учётом этой практики.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.