Коротко о деле
| Клиент | Владелец BMW, пострадавший в ДТП в Москве, которому страховая выдала направление на ремонт в Ярославль |
| Задача | Защитить решение финансового уполномоченного о взыскании 913 000 рублей, которое страховая потребовала отменить |
| Что отстояли | Право на ремонт рядом с домом и полномочия финуполномоченного взыскивать убытки больше 500 000 рублей |
| Результат | Суд отказал ВСК полностью: клиент сохранил 913 000 ₽ и дополнительно получил 15 000 ₽ компенсации морального вреда |
Это кейс со стороны потерпевшего. ДТП случилось в Москве, клиент жил в Москве, а страховая выдала ему направление на станцию техобслуживания в Ярославле и отказалась организовать ремонт по месту жительства. Финансовый уполномоченный взыскал со страховой 913 000 рублей убытков. САО «ВСК» обратилось в суд, чтобы отменить это решение. Суд встал на сторону клиента, сохранил всю сумму и взыскал ещё компенсацию морального вреда. Решение вступило в силу и исполнено.
Клиент и ситуация
К нам обратился владелец BMW. 19 декабря 2024 года в Москве его машина пострадала в ДТП. Его ответственность была застрахована в САО «ВСК», и 14 января 2025 года он подал туда заявление о страховом возмещении.
Страховая признала случай страховым. Осмотры машины проводились в Москве. Но 31 января 2025 года ВСК выдала направление на ремонт на станцию техобслуживания, которая находится в Ярославле, больше чем в 250 километрах от места ДТП и от дома клиента.
10 марта 2025 года клиент попросил организовать ремонт по месту жительства в Москве. Страховая отказала и предложила воспользоваться ранее выданным направлением в Ярославль. Ремонт так и не был организован.
Клиент обратился к финансовому уполномоченному. Тот провёл свою экспертизу рыночной стоимости ремонта и 12 мая 2025 года взыскал с ВСК 913 000 рублей убытков за то, что страховая не исполнила обязанность по организации ремонта.
ВСК с этим не согласилась и обратилась в Кировский районный суд г. Ярославля с требованием отменить решение финансового уполномоченного.
Задача
Цель состояла в том, чтобы сохранить решение финансового уполномоченного в силе и не дать страховой уйти от выплаты 913 000 рублей. Дополнительно мы подали встречный иск, чтобы суд взыскал со страховой компенсацию морального вреда за нарушение прав клиента как потребителя.
Результат
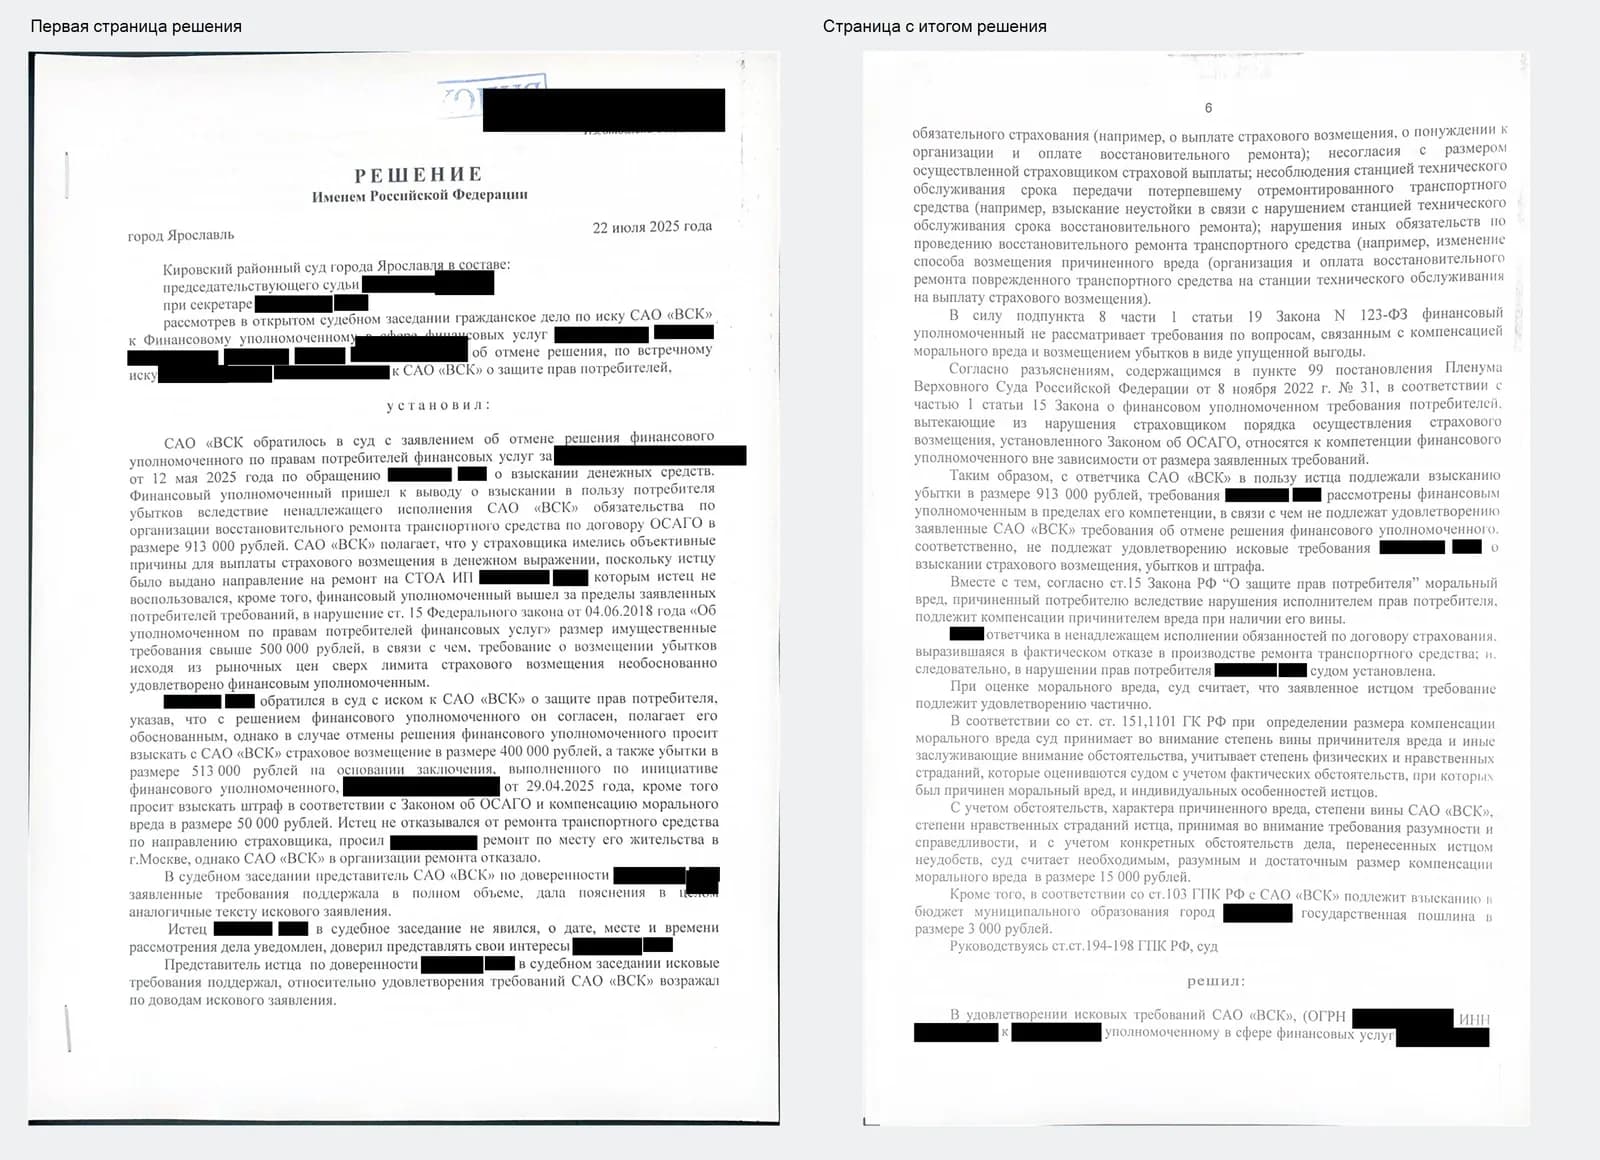
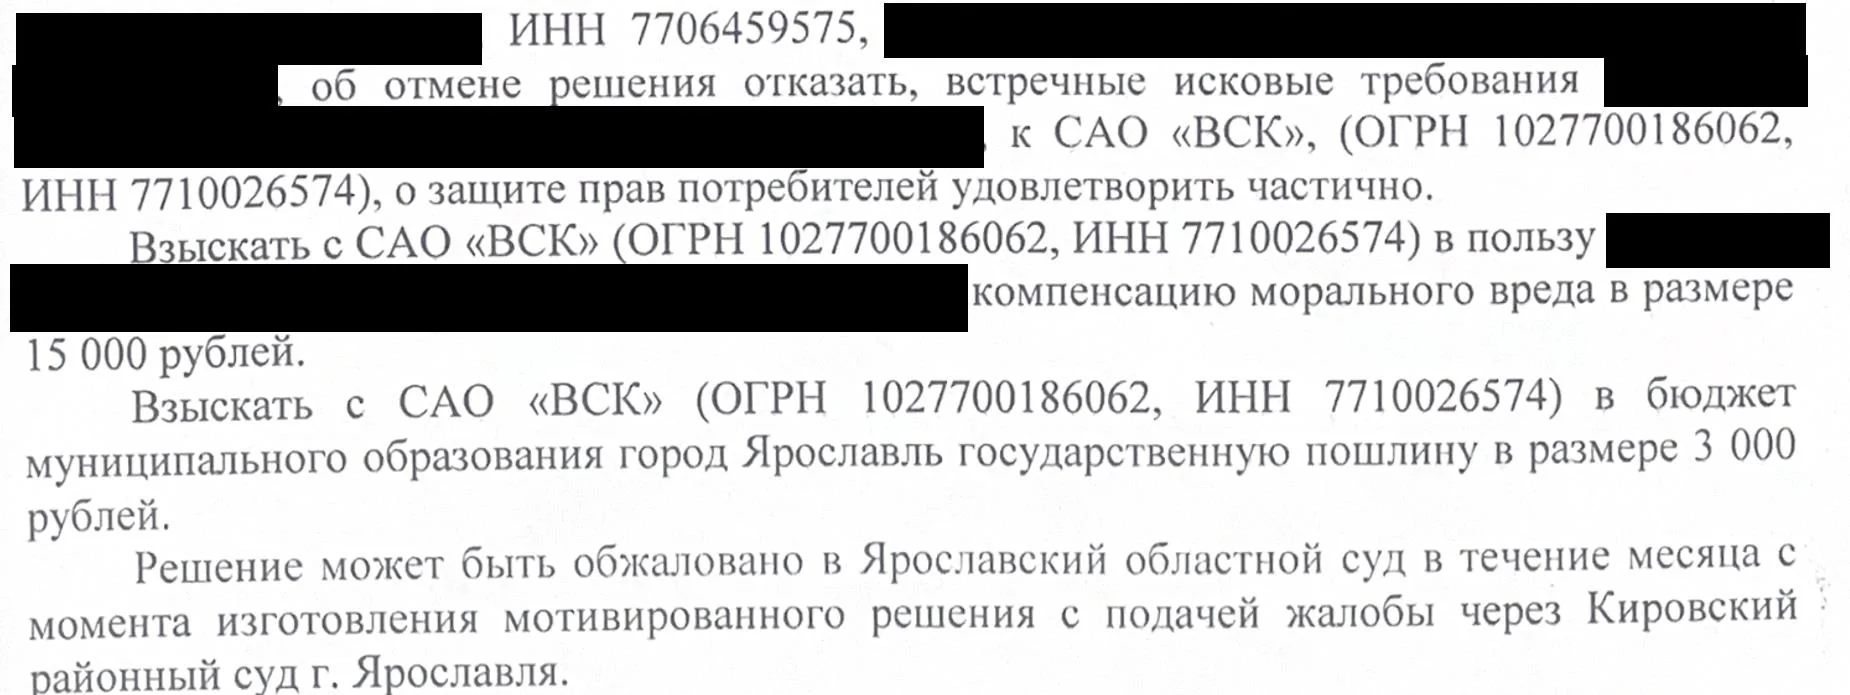
Решением Кировского районного суда г. Ярославля от 22 июля 2025 года в иске ВСК об отмене решения финансового уполномоченного отказано полностью. Встречный иск клиента удовлетворён.
| Что получил клиент | Сумма |
|---|---|
| Убытки по решению финансового уполномоченного, сохранённому судом | 913 000,00 ₽ |
| Компенсация морального вреда по решению суда | 15 000,00 ₽ |
| Итого | 928 000,00 ₽ |
Кроме того, суд взыскал с ВСК госпошлину в бюджет. Решение вступило в законную силу, 913 000 рублей клиенту выплачены.
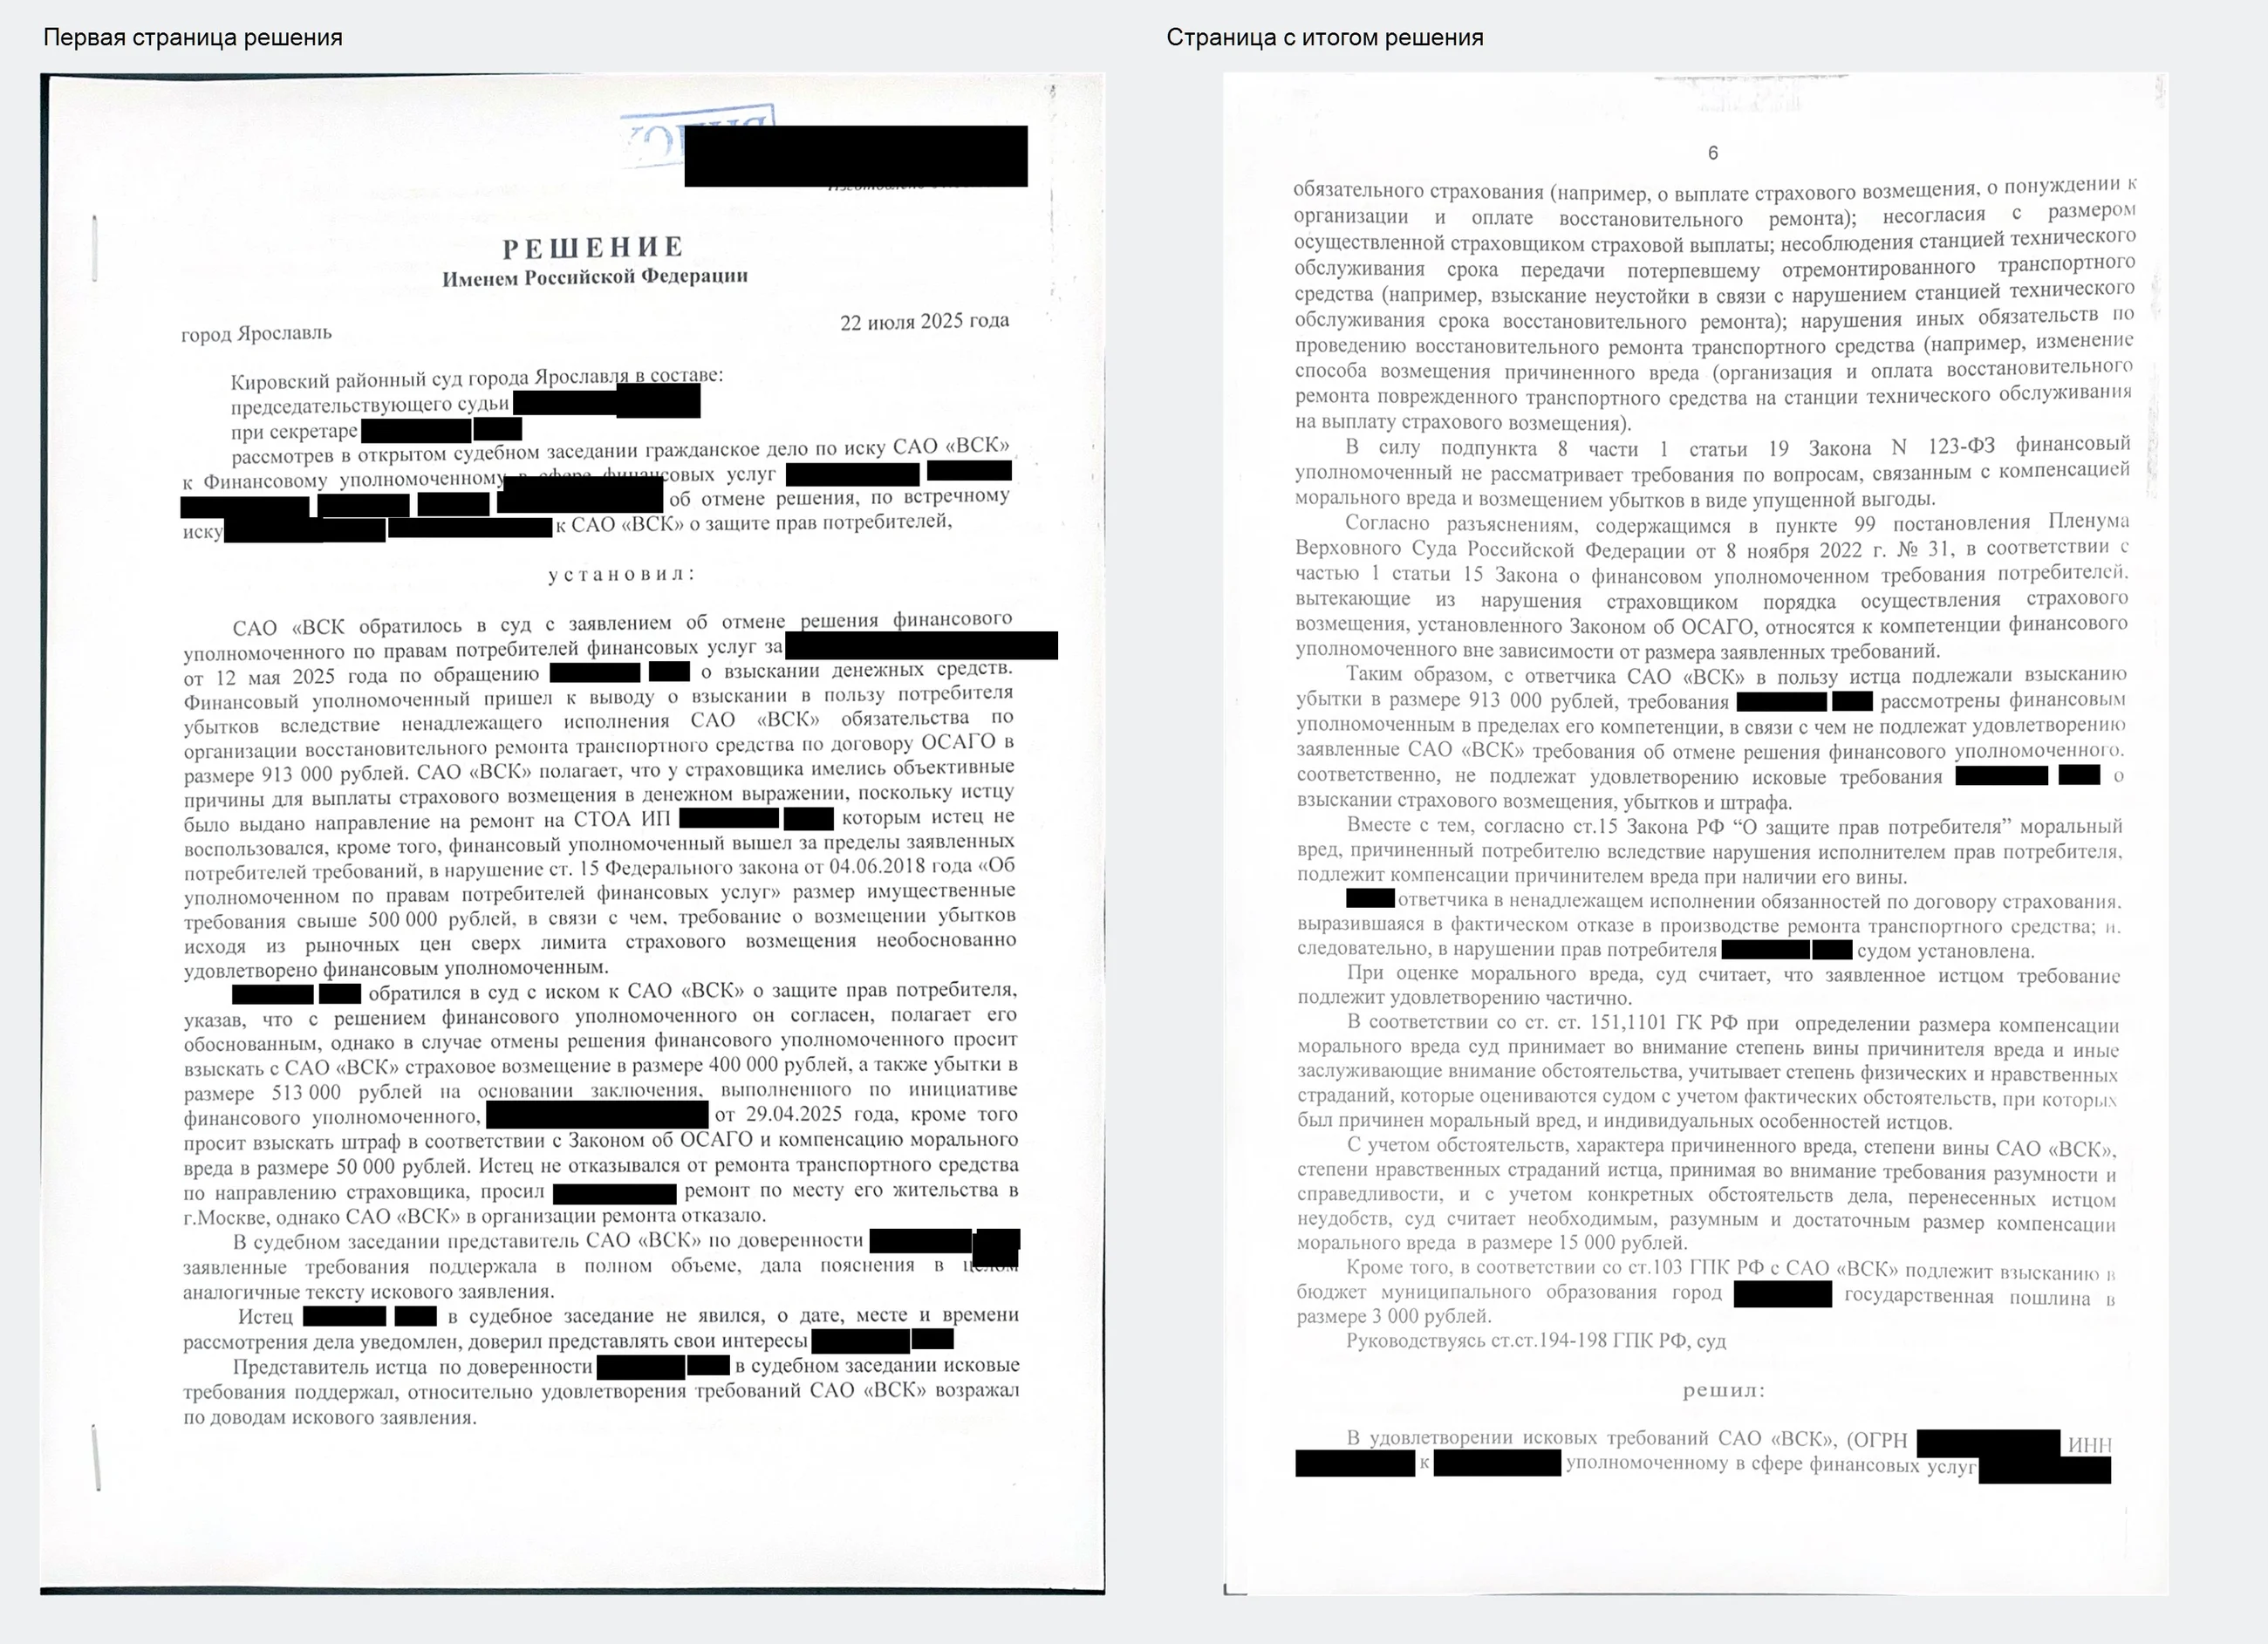
Что мы сделали
Показали, что ремонт должен быть доступен клиенту
Главный довод страховой звучал так: клиенту выдали направление на ремонт, он им не воспользовался, значит, сам виноват. Мы показали суду, что такое направление нельзя считать надлежащим.
По закону для легкового автомобиля гражданина основная форма возмещения это ремонт:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(абзац первый пункта 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
При этом станция должна быть доступна потерпевшему. Закон об ОСАГО прямо называет этот критерий:
Требованиями к организации восстановительного ремонта являются в том числе <…> критерии доступности для потерпевшего места проведения восстановительного ремонта поврежденного транспортного средства (при этом по выбору потерпевшего максимальная длина маршрута, проложенного по дорогам общего пользования, от места дорожно-транспортного происшествия или места жительства потерпевшего до станции технического обслуживания не может превышать 50 километров, за исключением случая, если страховщик организовал и оплатил транспортировку поврежденного транспортного средства до места проведения восстановительного ремонта и обратно) <…>.
(абзац второй пункта 15.2 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
В нашем деле и место ДТП, и место жительства клиента, и место осмотров машины находились в Москве. Станция в Ярославле этому критерию не соответствовала. Суд согласился: обращение к страховщику с просьбой организовать ремонт по месту жительства это реализация права потерпевшего на выбор способа возмещения, а не отказ от ремонта. Возможность организовать ремонт в Москве у страховой была, а доказательств обратного она не представила.
Доказали, что страховая обязана возместить убытки по рыночным ценам
Раз страховая не организовала ремонт, она должна возместить клиенту то, во что этот ремонт реально обойдётся. Так это объясняет Верховный Суд:
Возмещение таких убытков означает, что потерпевший должен быть поставлен в то положение, в котором он находился бы, если бы страховщик по договору обязательного страхования исполнил обязательства надлежащим образом (пункт 2 статьи 393 ГК РФ).
(пункт 56 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31)
Размер убытков определил эксперт, которого привлёк сам финансовый уполномоченный. Суд отметил, что выводы этой экспертизы стороны фактически не оспаривали. Поэтому 913 000 рублей остались в силе.
Отклонили довод о том, что финуполномоченный вышел за свои пределы
Второй довод ВСК был процессуальным: финансовый уполномоченный будто бы вправе рассматривать требования только до 500 000 рублей, а значит, не мог взыскать 913 000 рублей. Однако закон делает прямое исключение для споров об ОСАГО:
Финансовый уполномоченный рассматривает обращения потребителя <…>, если совокупный размер требований потребителя финансовых услуг к финансовой организации не превышает 500 тысяч рублей <…> либо если требования потребителя финансовых услуг вытекают из нарушения страховщиком порядка осуществления страхового возмещения, установленного Законом об обязательном страховании гражданской ответственности владельцев транспортных средств.
(часть 1 статьи 15 Федерального закона «Об уполномоченном по правам потребителей финансовых услуг»)
Суд сослался также на пункт 99 Постановления Пленума Верховного Суда № 31: требования, которые вытекают из нарушения страховщиком порядка страхового возмещения, рассматриваются финансовым уполномоченным независимо от суммы. Неорганизация ремонта как раз такое нарушение. Значит, финансовый уполномоченный действовал в пределах своей компетенции.
Взыскали компенсацию морального вреда
Финансовый уполномоченный не рассматривает требования о моральном вреде, поэтому мы заявили их в суде во встречном иске:
Моральный вред, причиненный потребителю вследствие нарушения изготовителем (исполнителем, продавцом, уполномоченной организацией или уполномоченным индивидуальным предпринимателем, импортером) прав потребителя, предусмотренных законами и правовыми актами Российской Федерации, регулирующими отношения в области защиты прав потребителей, подлежит компенсации причинителем вреда при наличии его вины.
(пункт 1 статьи 15 Закона РФ «О защите прав потребителей»)
Суд установил вину ВСК: страховая фактически отказала в ремонте. С неё взыскано 15 000 рублей компенсации морального вреда.
Почему позиция сработала
Итог сложился из нескольких элементов. Клиент не отказывался от ремонта, а просил провести его там, где он живёт и где произошло ДТП, и закон об ОСАГО прямо требует, чтобы станция была доступна потерпевшему. Страховая не доказала, что не могла организовать ремонт в Москве. Размер убытков рассчитал эксперт финансового уполномоченного, и стороны этот расчёт фактически не оспорили. Довод о пороге в 500 000 рублей не работает для споров о нарушении порядка страхового возмещения: здесь закон и Верховный Суд прямо разрешают финуполномоченному взыскивать любую сумму. В результате клиент сохранил 913 000 рублей и получил ещё 15 000 рублей компенсации морального вреда.
Правило: направление на ремонт за сотни километров от дома не освобождает страховую от организации ремонта
Страховая выполняет обязанность по ОСАГО только тогда, когда направляет машину на станцию, которая соответствует требованиям закона. Одно из них это доступность: по выбору потерпевшего маршрут от места ДТП или от места жительства до станции не должен превышать 50 километров, если только страховая сама не организовала и не оплатила перевозку машины туда и обратно.
Если страховая выдаёт направление на далёкую станцию и отказывается найти ближе, это не «отказ потерпевшего от ремонта», а неисполнение обязательства страховщиком. Последствие такое же, как при любой неорганизации ремонта: страховая возмещает убытки в размере реальной стоимости ремонта.
Второе важное правило касается финансового уполномоченного. Лимит в 500 000 рублей для него не абсолютный. Если спор возник из-за того, что страховая нарушила порядок возмещения (не организовала ремонт, без согласия заменила ремонт деньгами), финансовый уполномоченный вправе взыскать и больше. Страховые часто пытаются отменить такие решения именно по этому основанию, но суды этот довод отклоняют.
Что это значит для вас
Если страховая выдала направление на станцию далеко от дома. Проверьте расстояние от места ДТП и от места жительства. Если больше 50 километров и страховая не предлагает перевезти машину, письменно попросите организовать ремонт поближе. Сохраните это обращение: оно покажет, что от ремонта вы не отказывались.
Если страховая не организовала ремонт. Обращайтесь к финансовому уполномоченному. Он может назначить свою экспертизу и взыскать убытки по рыночной стоимости ремонта, в том числе больше 500 000 рублей.
Если страховая обжалует решение финансового уполномоченного в суде. Не стоит пускать такое дело на самотёк. Страховая приходит в суд со своими доводами, и на каждый из них нужен ответ. Заодно в этом процессе можно заявить то, что финансовый уполномоченный не рассматривает: например, компенсацию морального вреда.
Если вы живёте в одном городе, а машина застрахована в другом. Право на доступную станцию от этого не зависит. Значение имеют место ДТП и место вашего жительства.
Если вы готовите обращение сейчас. После Постановления Конституционного Суда РФ № 34-П от 26 мая 2026 года суды по-новому оценивают убытки страховщиков сверх страховой суммы. Расчёт требований стоит проверять с учётом этой практики.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.