Коротко о деле
| Клиент | Владелец Toyota Corolla, пострадавший в ДТП в Ярославле |
| Задача | Получить полную стоимость ремонта после того, как СТОА отказалась чинить машину, а страховая заплатила по Единой методике с износом |
| Сложность | Страховая уже сделала несколько выплат и считала, что рассчиталась полностью |
| Результат | Суд взыскал с ПАО СК «Росгосстрах» ещё 222 843 ₽: убытки по рыночным ценам без износа, неустойку и компенсацию морального вреда |
Это кейс со стороны потерпевшего. Страховая выдала клиенту направление на ремонт, но станция техобслуживания от ремонта отказалась: не было запчастей. Вместо ремонта страховая перечислила деньги по Единой методике с учётом износа, а потом, после обращения к финансовому уполномоченному, доплатила. Этого всё равно не хватало, чтобы отремонтировать машину. Мы доказали, что нехватка запчастей у СТОА это проблема страховой, а не владельца машины. Суд взыскал со страховой разницу до рыночной стоимости ремонта без износа, неустойку за просрочку и компенсацию морального вреда. Решение вступило в законную силу и исполнено.
Клиент и ситуация
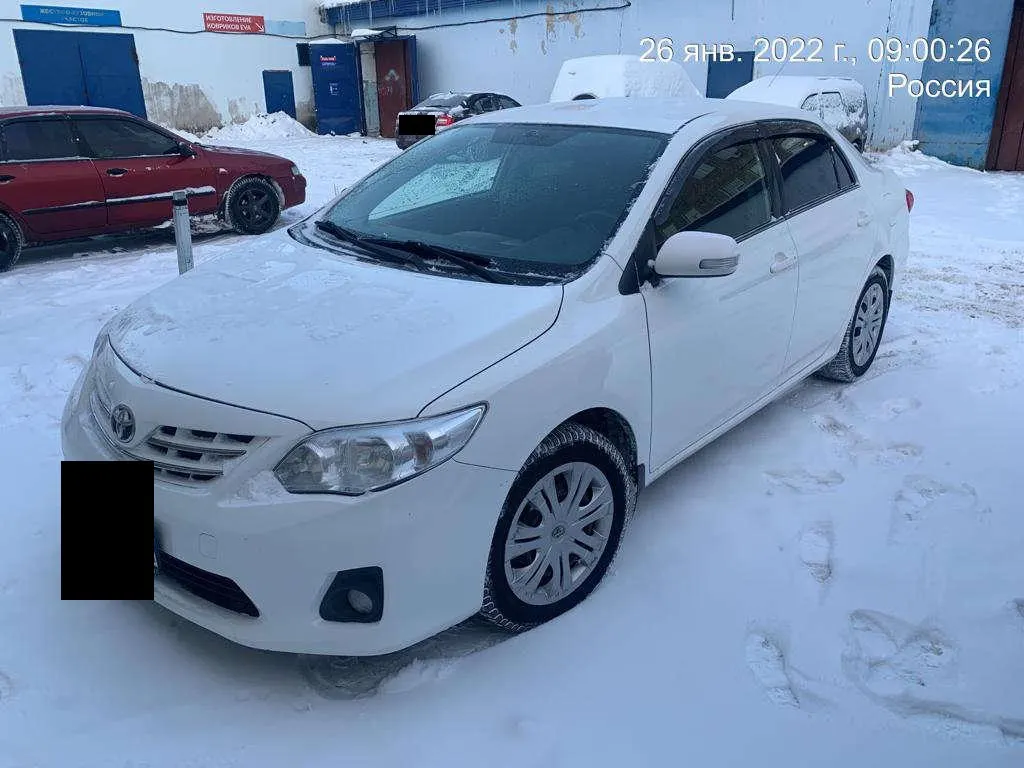
К нам обратился владелец Toyota Corolla. 23 января 2022 года в Ярославле, на Тормозном шоссе, в его машину въехал грузовой ГАЗ, принадлежащий компании. Водитель ГАЗ нарушил пункт 8.1 Правил дорожного движения, вина его сомнений не вызывала.
Ответственность клиента была застрахована по ОСАГО в ПАО СК «Росгосстрах». 26 января 2022 года он подал туда заявление о страховом возмещении. Страховая признала случай страховым и выдала направление на ремонт на станцию техобслуживания.
Дальше началось то, с чем сталкиваются многие автовладельцы. СТОА отказалась выполнять ремонт из-за отсутствия запасных частей. Машина так и осталась неотремонтированной. Страховая не стала искать другую станцию, а 21 апреля 2022 года перечислила клиенту 132 700 рублей. Эту сумму она посчитала по Единой методике Банка России и с учётом износа деталей.
Клиент направил претензию, затем обратился к финансовому уполномоченному. По его решению страховая 31 августа 2022 года доплатила ещё 70 371 рубль. Всего страховая выплатила 203 071 рубль и считала, что свои обязательства исполнила полностью.
Но реальный ремонт Toyota Corolla по рыночным ценам с новыми деталями стоил намного больше.
Задача
Цель состояла в том, чтобы доказать: раз страховая не организовала ремонт, она должна возместить не сумму по Единой методике с износом, а реальные расходы на ремонт по рыночным ценам без износа. И дополнительно получить неустойку за просрочку и компенсацию морального вреда.
Результат
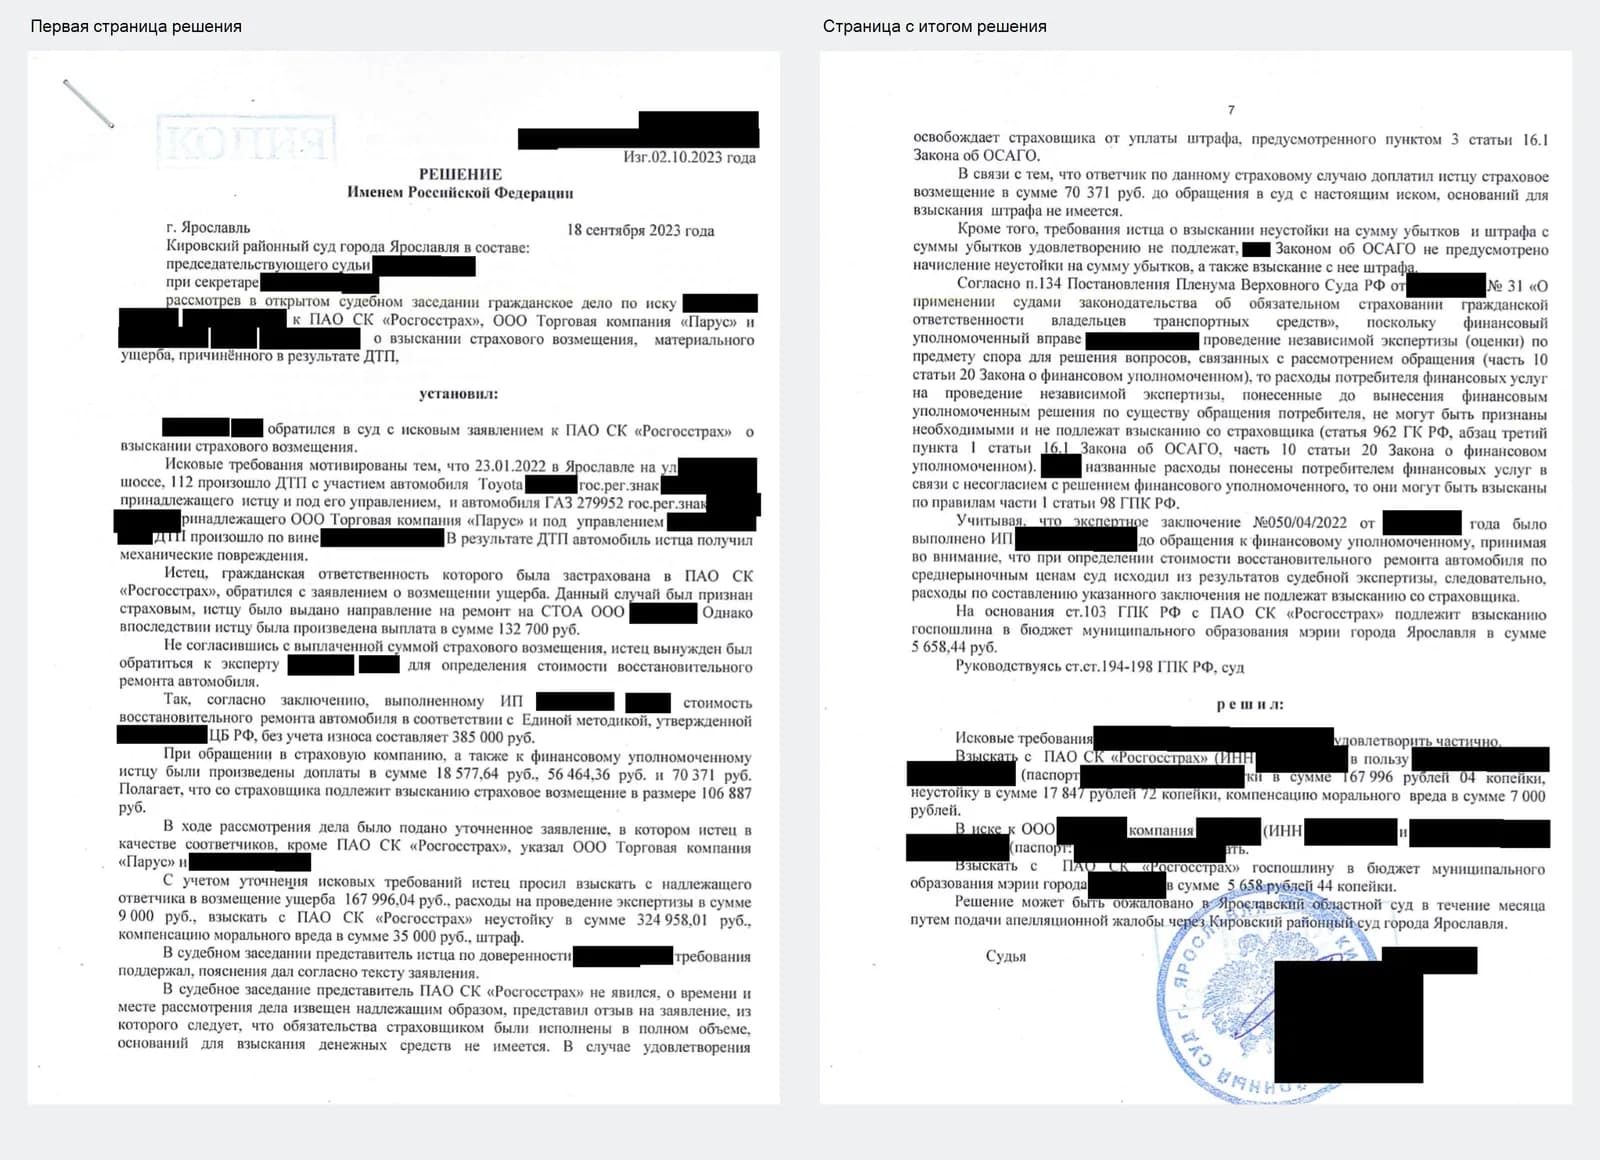
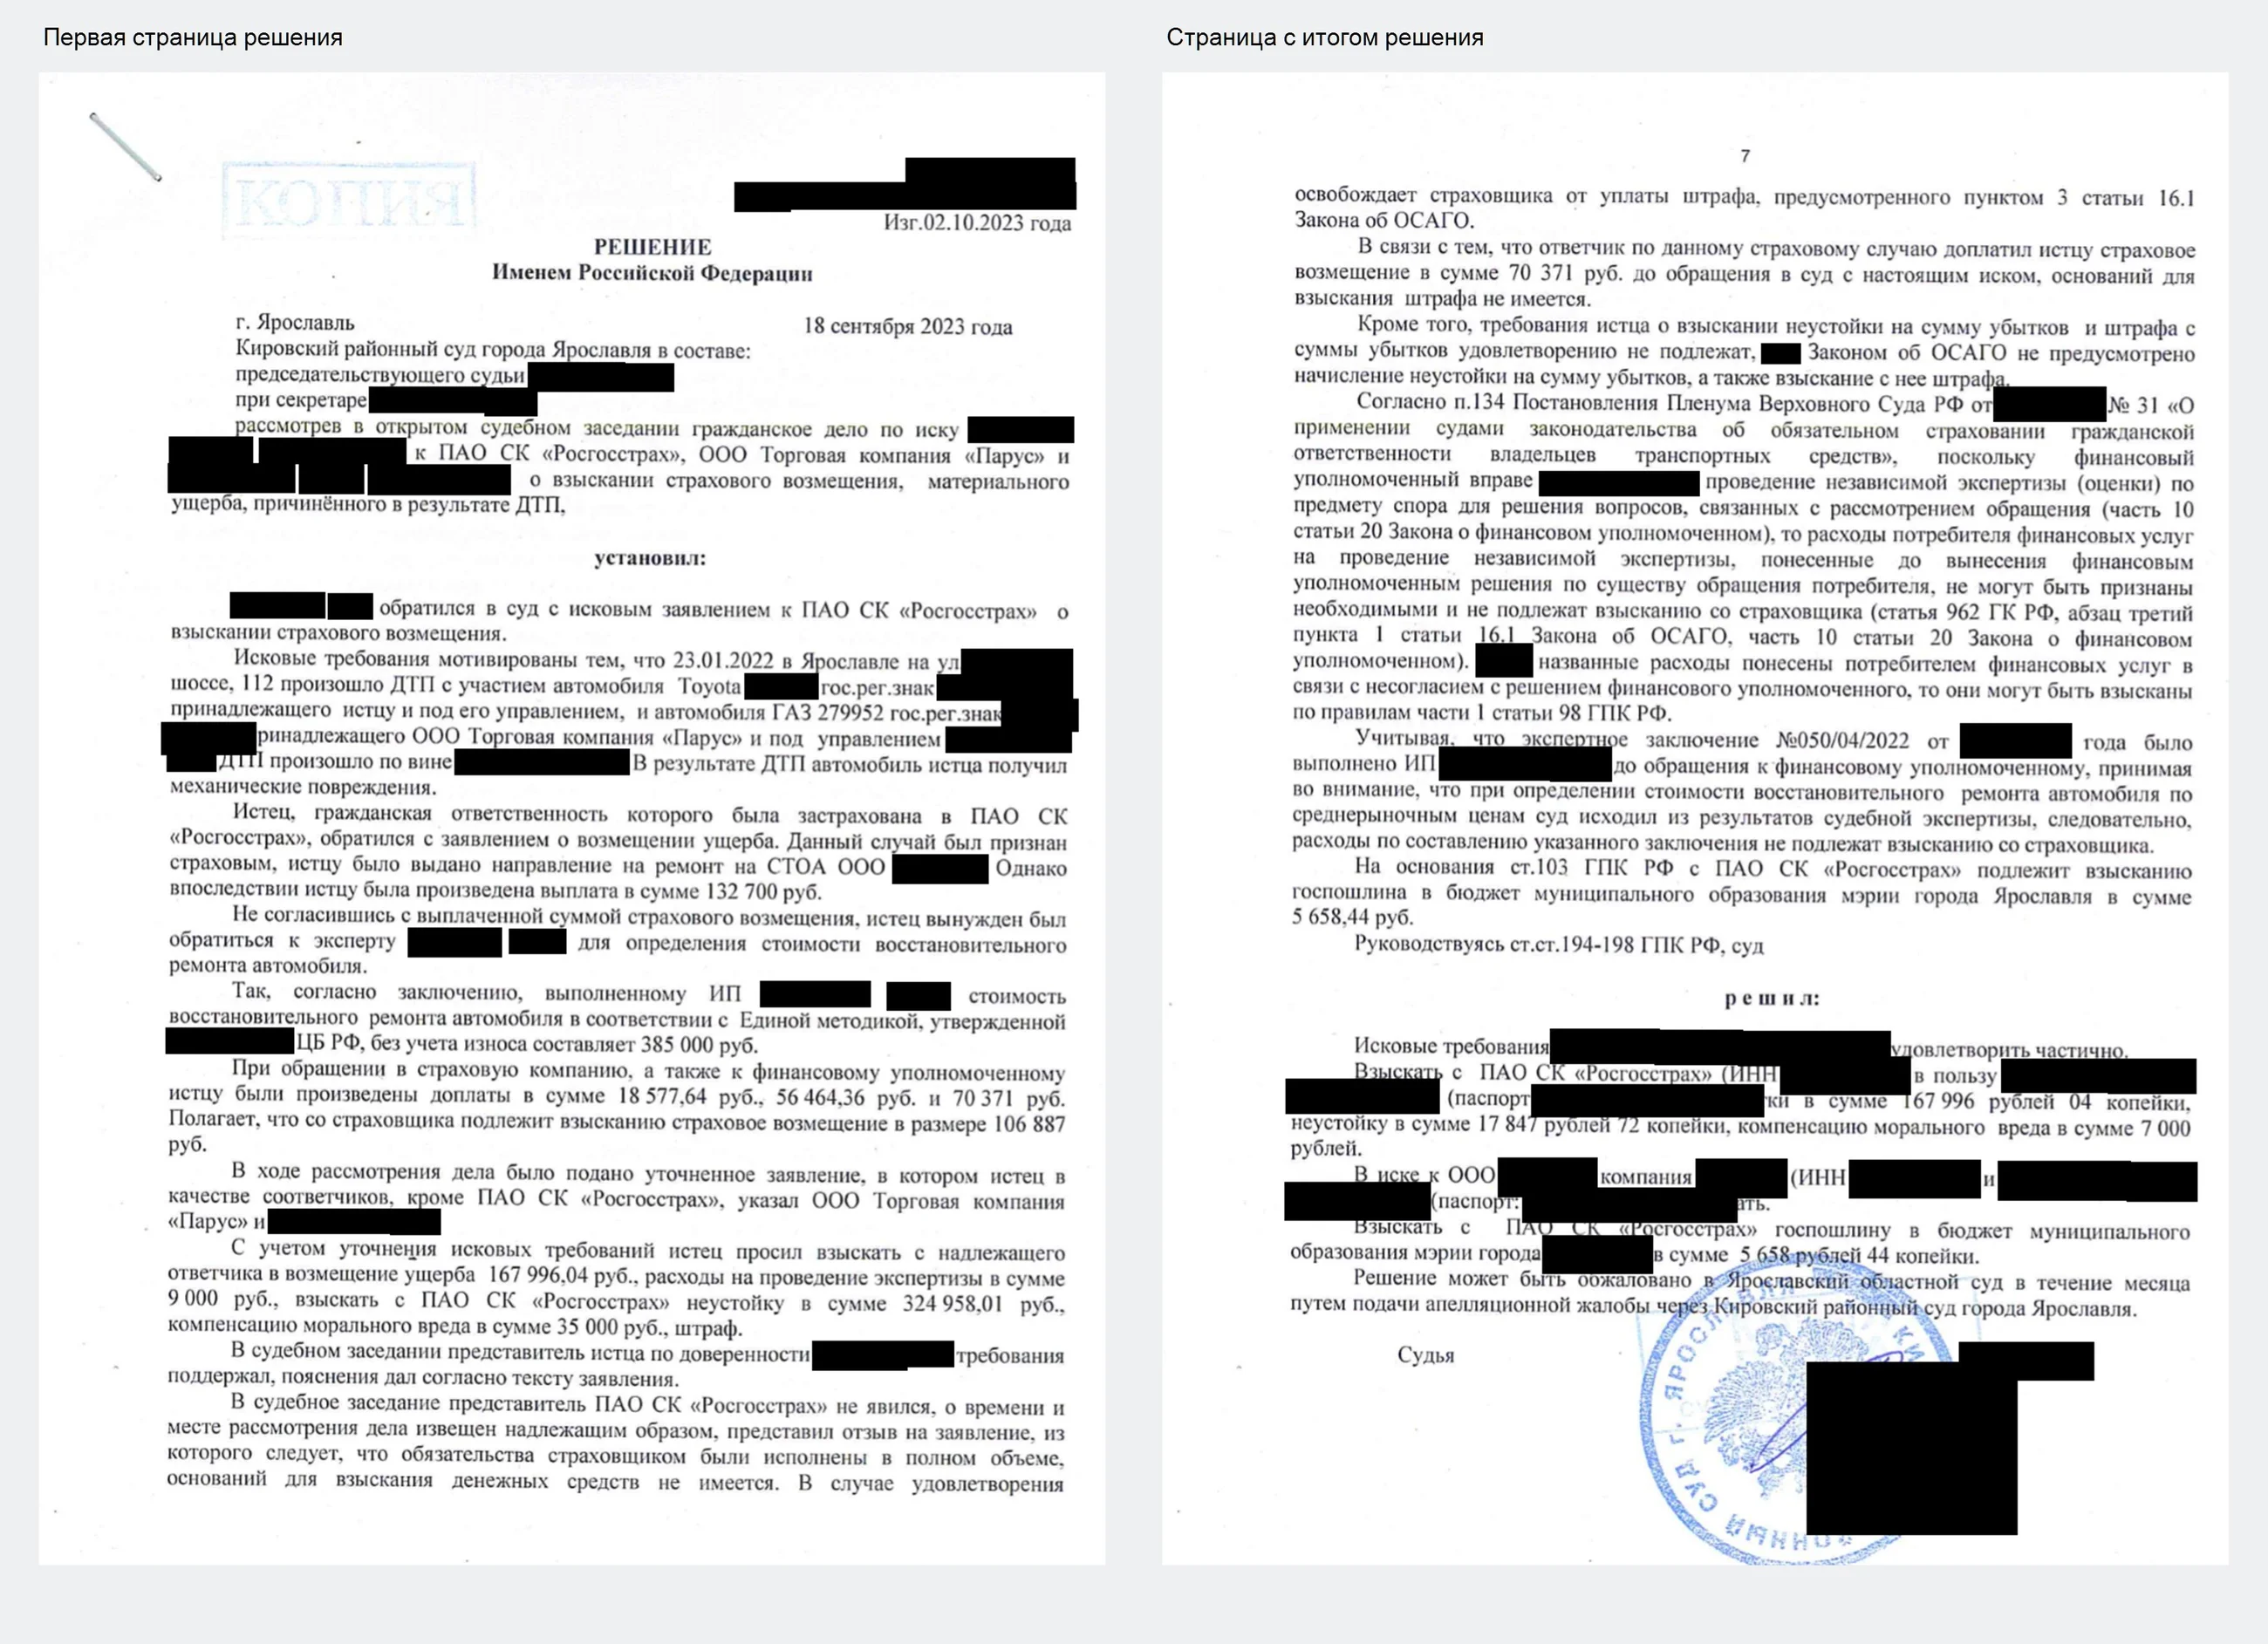
Решением Кировского районного суда г. Ярославля от 18 сентября 2023 года со страховой в пользу клиента взыскано:
| Что взыскано с ПАО СК «Росгосстрах» | Сумма |
|---|---|
| Убытки (рыночная стоимость ремонта без износа минус выплаченное) | 167 996,04 ₽ |
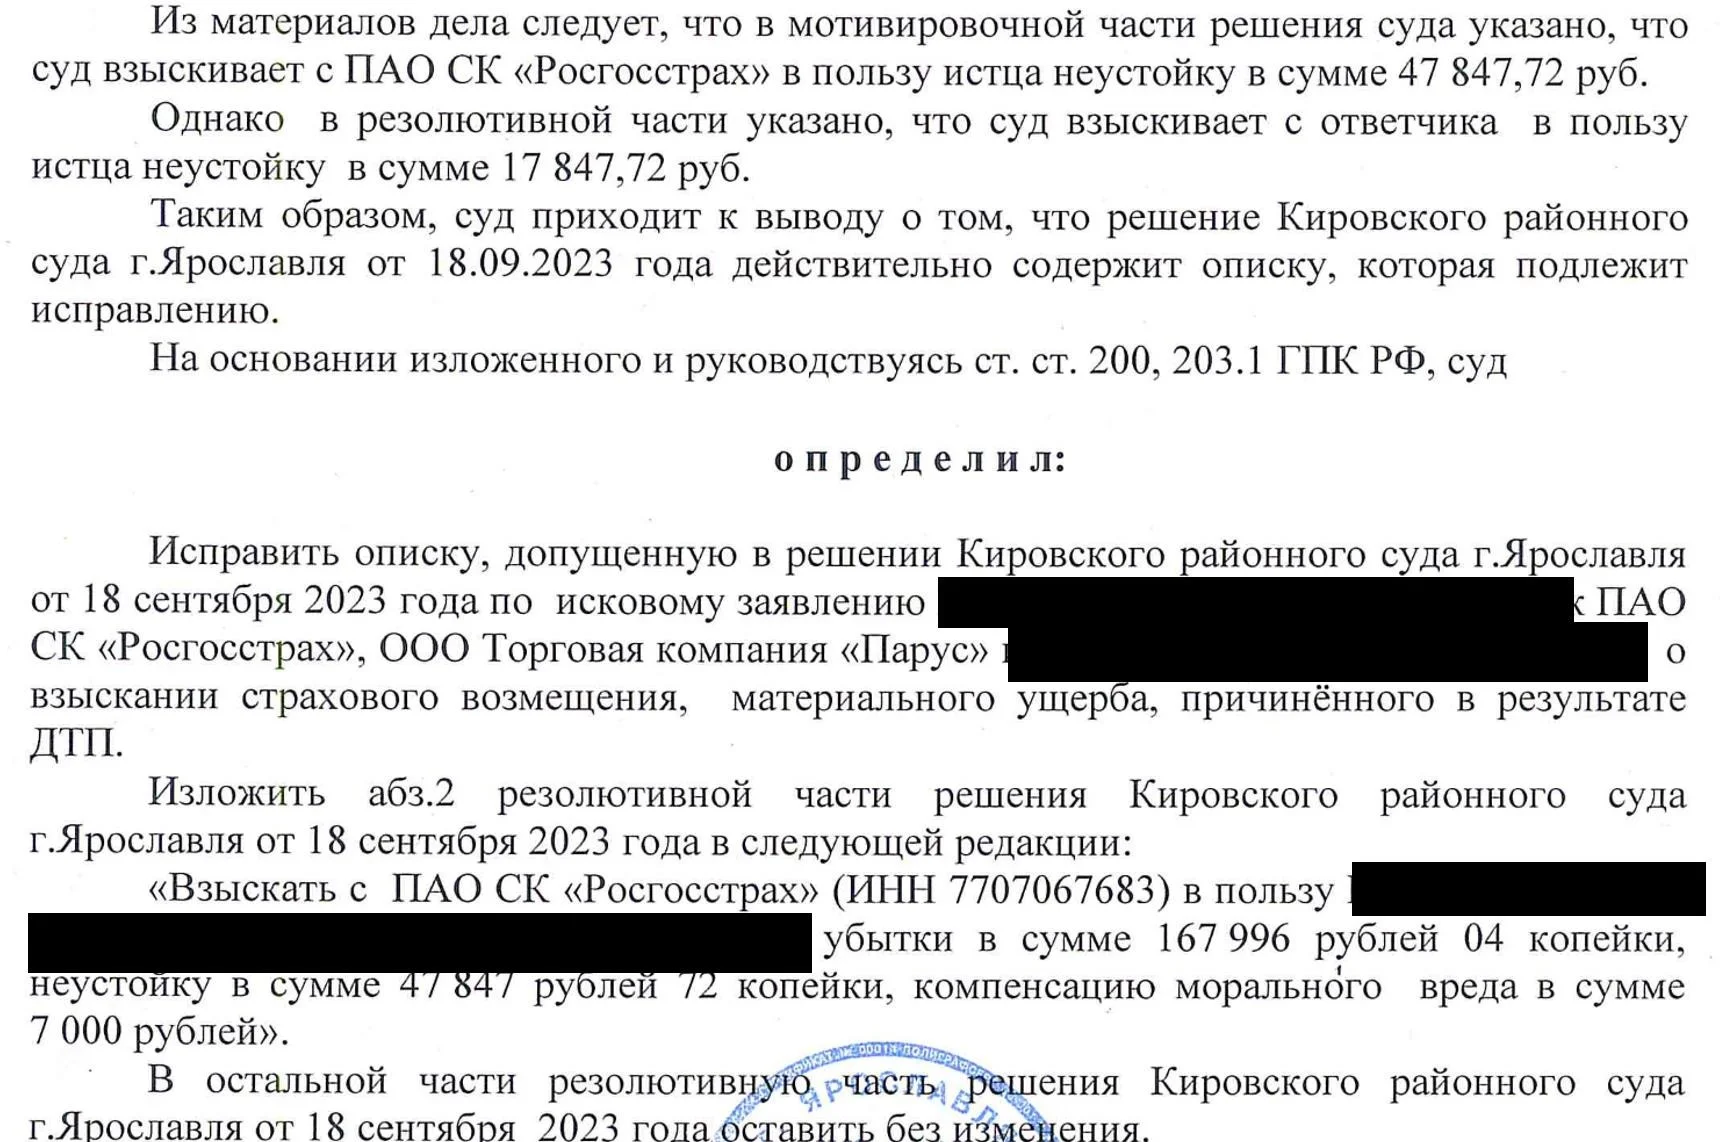
| Неустойка за просрочку страховой выплаты | 47 847,72 ₽ |
| Компенсация морального вреда | 7 000,00 ₽ |
| Итого | 222 843,76 ₽ |
Это сверх тех 203 071 рубля, которые страховая заплатила до суда. Решение вступило в законную силу и исполнено.
Что мы сделали
Показали, что основная форма возмещения это ремонт
Для легкового автомобиля гражданина закон об ОСАГО прямо говорит, как должна возмещать вред страховая:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(абзац первый пункта 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Случаи, когда страховая вправе заменить ремонт деньгами без согласия потерпевшего, перечислены в законе. Отсутствия запчастей у станции техобслуживания среди них нет. Значит, отказ СТОА не давал страховой права просто перечислить деньги по Единой методике с износом.
Отбили довод страховой о выплате на счёт
Страховая в суде ссылалась на то, что в заявлении клиент указал реквизиты счёта и просил перечислить деньги. По её мнению, это означало, что клиент сам выбрал выплату, а значит, никаких убытков нет.
Суд этот довод не принял. Он указал, что страховая, выдав направление на ремонт, тем самым сама подтвердила форму возмещения: организацию и оплату ремонта. Раз ремонт так и не был организован, клиенту придётся ремонтировать машину самостоятельно и платить по среднерыночным ценам.
Обосновали, что страховая должна возместить убытки, а не страховое возмещение
Ключевая правовая позиция дела в том, что разница между выплатой по Единой методике и реальной стоимостью ремонта это убытки от неисполнения страховой своей обязанности. А убытки возмещаются полностью:
Должник обязан возместить кредитору убытки, причиненные неисполнением или ненадлежащим исполнением обязательства.
(абзац первый пункта 1 статьи 393 Гражданского кодекса РФ)
Убытки определяются в соответствии с правилами, предусмотренными статьей 15 настоящего Кодекса. Возмещение убытков в полном размере означает, что в результате их возмещения кредитор должен быть поставлен в положение, в котором он находился бы, если бы обязательство было исполнено надлежащим образом.
(абзац первый пункта 2 статьи 393 Гражданского кодекса РФ)
Если бы страховая выполнила свою обязанность, машину клиента отремонтировали бы новыми деталями за счёт страховой. Поэтому и возместить она должна стоимость такого ремонта. Кроме того, закон прямо разрешает кредитору, которому не выполнили работу, сделать её силами других и взыскать расходы с должника:
В случае неисполнения должником обязательства выполнить определенную работу или оказать услугу кредитор вправе в разумный срок поручить выполнение обязательства третьим лицам за разумную цену либо выполнить его своими силами, если иное не вытекает из закона, иных правовых актов, договора или существа обязательства, и потребовать от должника возмещения понесенных необходимых расходов и других убытков.
(статья 397 Гражданского кодекса РФ)
Ту же позицию занимает Верховный Суд РФ:
Возмещение таких убытков означает, что потерпевший должен быть поставлен в то положение, в котором он находился бы, если бы страховщик по договору обязательного страхования исполнил обязательства надлежащим образом (пункт 2 статьи 393 ГК РФ).
(пункт 56 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31)
Добились судебной экспертизы
По ходатайству нашего представителя суд назначил автотехническую экспертизу. Эксперт определил, что ремонт Toyota Corolla по среднерыночным ценам без учёта износа стоит 373 016,64 рубля. Утилизационная стоимость заменяемых деталей, которые остаются у владельца, составила 949,60 рубля.
Суд рассчитал убытки так:
373 016,64 − 203 071 (выплачено страховой) − 949,60 = 167 996,04 рубля.
Вся эта сумма взыскана со страховой.
Взыскали неустойку за просрочку
Страховая должна была рассчитаться в течение 20 дней с момента заявления. Доплату 70 371 рубль она перечислила только 31 августа 2022 года, после решения финансового уполномоченного. За такую просрочку закон предусматривает неустойку:
При несоблюдении срока осуществления страховой выплаты или срока выдачи потерпевшему направления на ремонт транспортного средства страховщик за каждый день просрочки уплачивает потерпевшему неустойку (пеню) в размере одного процента от определенного в соответствии с настоящим Федеральным законом размера страхового возмещения по виду причиненного вреда каждому потерпевшему.
(абзац второй пункта 21 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Суд взыскал неустойку за период с 22 апреля по 31 августа 2022 года в сумме 47 847,72 рубля. Это сверх той неустойки, которую страховая выплатила ещё до суда.
Получили компенсацию морального вреда
Клиент, застраховавший ответственность по ОСАГО, является потребителем финансовой услуги. Для компенсации морального вреда достаточно самого факта нарушения его прав:
При решении судом вопроса о компенсации потребителю морального вреда достаточным условием для удовлетворения иска является установленный факт нарушения прав потребителя.
(пункт 45 Постановления Пленума Верховного Суда РФ от 28.06.2012 № 17)
Суд признал, что страховая не исполнила свои обязательства надлежащим образом, и взыскал компенсацию 7 000 рублей.
Почему позиция сработала
Итог сложился из нескольких элементов. Закон об ОСАГО ставит ремонт на первое место, а отсутствие запчастей у СТОА не входит в список случаев, когда страховая может заменить ремонт деньгами. Страховая сама выдала направление на ремонт, поэтому её довод о том, что клиент хотел деньги, суд отклонил. Разница между выплатой и реальной стоимостью ремонта квалифицирована как убытки, которые возмещаются полностью, по рыночным ценам и без износа. Размер убытков подтвердила судебная экспертиза, назначенная по нашему ходатайству. Отдельно взысканы неустойка за просрочку и компенсация морального вреда. В результате клиент получил со страховой ещё 222 843 рубля.
Правило: если СТОА не может отремонтировать машину из-за запчастей, отвечает страховая, и платит она по рыночным ценам без износа
Нехватка запчастей, долгие сроки поставки, отказ станции работать с конкретной маркой: всё это риски страховой, а не владельца машины. Страховая выбирает станции, с которыми заключает договоры, и отвечает за то, чтобы ремонт состоялся.
Если ремонт не организован, а страховая просто перечислила деньги по Единой методике с износом, у потерпевшего возникают убытки. Их размер это разница между реальной стоимостью ремонта по рыночным ценам без износа и тем, что страховая уже заплатила. Взыскивать эту разницу нужно именно со страховой.
На что обратить внимание:
- сохраните направление на ремонт и любые документы об отказе СТОА: письмо, акт, переписку, отметку в направлении;
- не подписывайте соглашение о выплате деньгами, если вы хотите ремонт: такое соглашение может лишить права на рыночную стоимость;
- реквизиты счёта в заявлении сами по себе не означают отказа от ремонта, особенно если страховая после заявления выдала направление;
- до суда нужно пройти досудебный порядок: претензия страховой и обращение к финансовому уполномоченному.
Важно и то, что частичные выплаты страховой не закрывают спор. В нашем деле страховая перечисляла деньги несколько раз: возмещение, неустойку по претензии, доплату и неустойку по решению финансового уполномоченного. И всё равно суд взыскал с неё ещё больше двухсот тысяч рублей. Каждая выплата учитывается в расчёте, но не лишает права требовать остаток до полной стоимости ремонта.
Отдельно о сумме. Единая методика это способ расчёта страхового возмещения в рамках ОСАГО, причём с учётом износа, если речь о выплате деньгами. Реальный ремонт на рынке стоит дороже: детали новые, цены рыночные. Когда страховая не выполнила обязанность по ремонту, именно рыночная цена становится мерилом её ответственности.
Что это значит для вас
Если СТОА отказалась ремонтировать вашу машину. Не соглашайтесь молча на выплату. Отказ станции не освобождает страховую от обязанности организовать ремонт, и если она этого не сделала, вы вправе требовать рыночную стоимость ремонта без износа.
Если страховая перечислила деньги вместо ремонта. Сравните выплату с реальной стоимостью ремонта. Разница может быть очень большой, и её можно взыскать со страховой как убытки.
Если страховая уже доплачивала. Это не повод останавливаться. Доплаты вычитаются из суммы убытков, но остаток всё равно взыскивается.
Если страховая затянула выплату. За каждый день просрочки начисляется неустойка. Она взыскивается дополнительно к основной сумме.
Если вы не знаете, с чего начать. Начните с претензии в страховую и обращения к финансовому уполномоченному. Без этого суд не примет иск к рассмотрению.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.