Коротко о деле
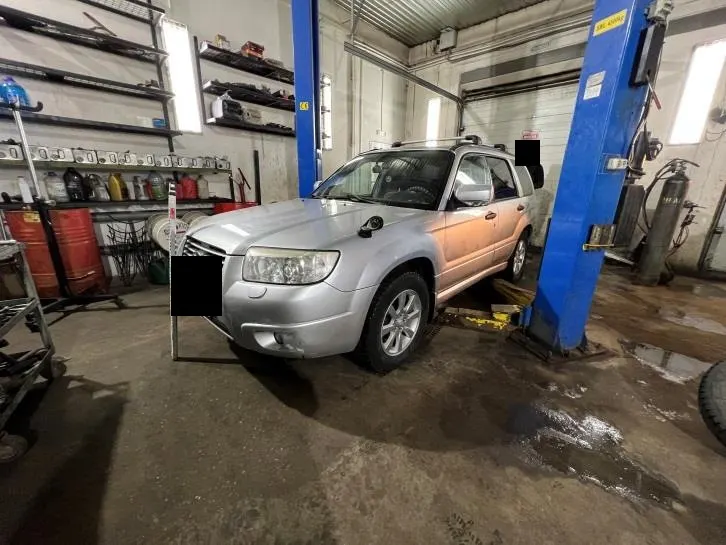
| Клиент | Владелица Subaru Forester, пострадавшего в ДТП, оформленном по европротоколу |
| Задача | Получить полную рыночную стоимость ремонта, когда страховая вместо ремонта перечислила деньги с учётом износа |
| Сложность | Неясно, кто должен платить разницу: страховая компания или виновник ДТП и собственник его машины |
| Результат | Суд взыскал со страховой компании 71 762,31 ₽: убытки до рыночной цены ремонта, неустойку, штраф, моральный вред и расходы на эксперта |
Это кейс о том, кто платит разницу между выплатой по ОСАГО и реальной стоимостью ремонта. В Ярославле водитель Mercedes-Benz при перестроении не уступил дорогу Subaru Forester нашей клиентки. Клиентка просила страховую отремонтировать машину, но АО «АльфаСтрахование» без её согласия перечислило деньги, посчитанные с учётом износа. Этих денег на ремонт не хватало. Мы предъявили иск и попросили суд определить надлежащего ответчика. Суд решил, что разницу до рыночной цены ремонта обязана возместить страховая компания, потому что именно она не организовала ремонт. Решение вступило в законную силу.
Клиент и ситуация
23 сентября 2022 года вечером в Ярославле, на улице 2-я Яковлевская, водитель Mercedes-Benz 190 при перестроении не уступил дорогу Subaru Forester, который ехал прямо в попутном направлении. Водитель Mercedes нарушил пункт 8.4 Правил дорожного движения. Участники оформили ДТП без вызова ГИБДД, извещением о дорожно-транспортном происшествии (европротоколом). Вину водителя Mercedes никто не оспаривал.
29 сентября 2022 года клиентка обратилась в АО «АльфаСтрахование» и прямо попросила организовать и оплатить восстановительный ремонт машины на станции техобслуживания. В тот же день страховая осмотрела автомобиль. Эксперт страховой посчитал ремонт без учёта износа в 67 369,91 рубля, с учётом износа в 50 800 рублей.
Но ремонт страховая так и не организовала. 18 октября 2022 года она без согласия клиентки перечислила ей деньги: 50 800 рублей, то есть сумму с учётом износа деталей. Никаких попыток договориться о ремонте на СТОА страховщик не предпринимал.
Клиентка понимала, что за такие деньги машину не отремонтировать. Она заказала независимую экспертизу, направила страховой претензию, а затем обратилась к финансовому уполномоченному. Претензию страховая оставила без удовлетворения, финансовый уполномоченный в требованиях отказал. После этого клиентка обратилась к нам.
Задача
Цель состояла в том, чтобы клиентка получила деньги на полноценный ремонт по рыночным ценам, без вычета износа. Главный вопрос дела: с кого взыскивать разницу. С одной стороны, есть виновник ДТП и собственник его машины, которые по общему правилу отвечают за ущерб сверх страховки. С другой стороны, есть страховая компания, которая нарушила свою обязанность отремонтировать автомобиль.
Результат
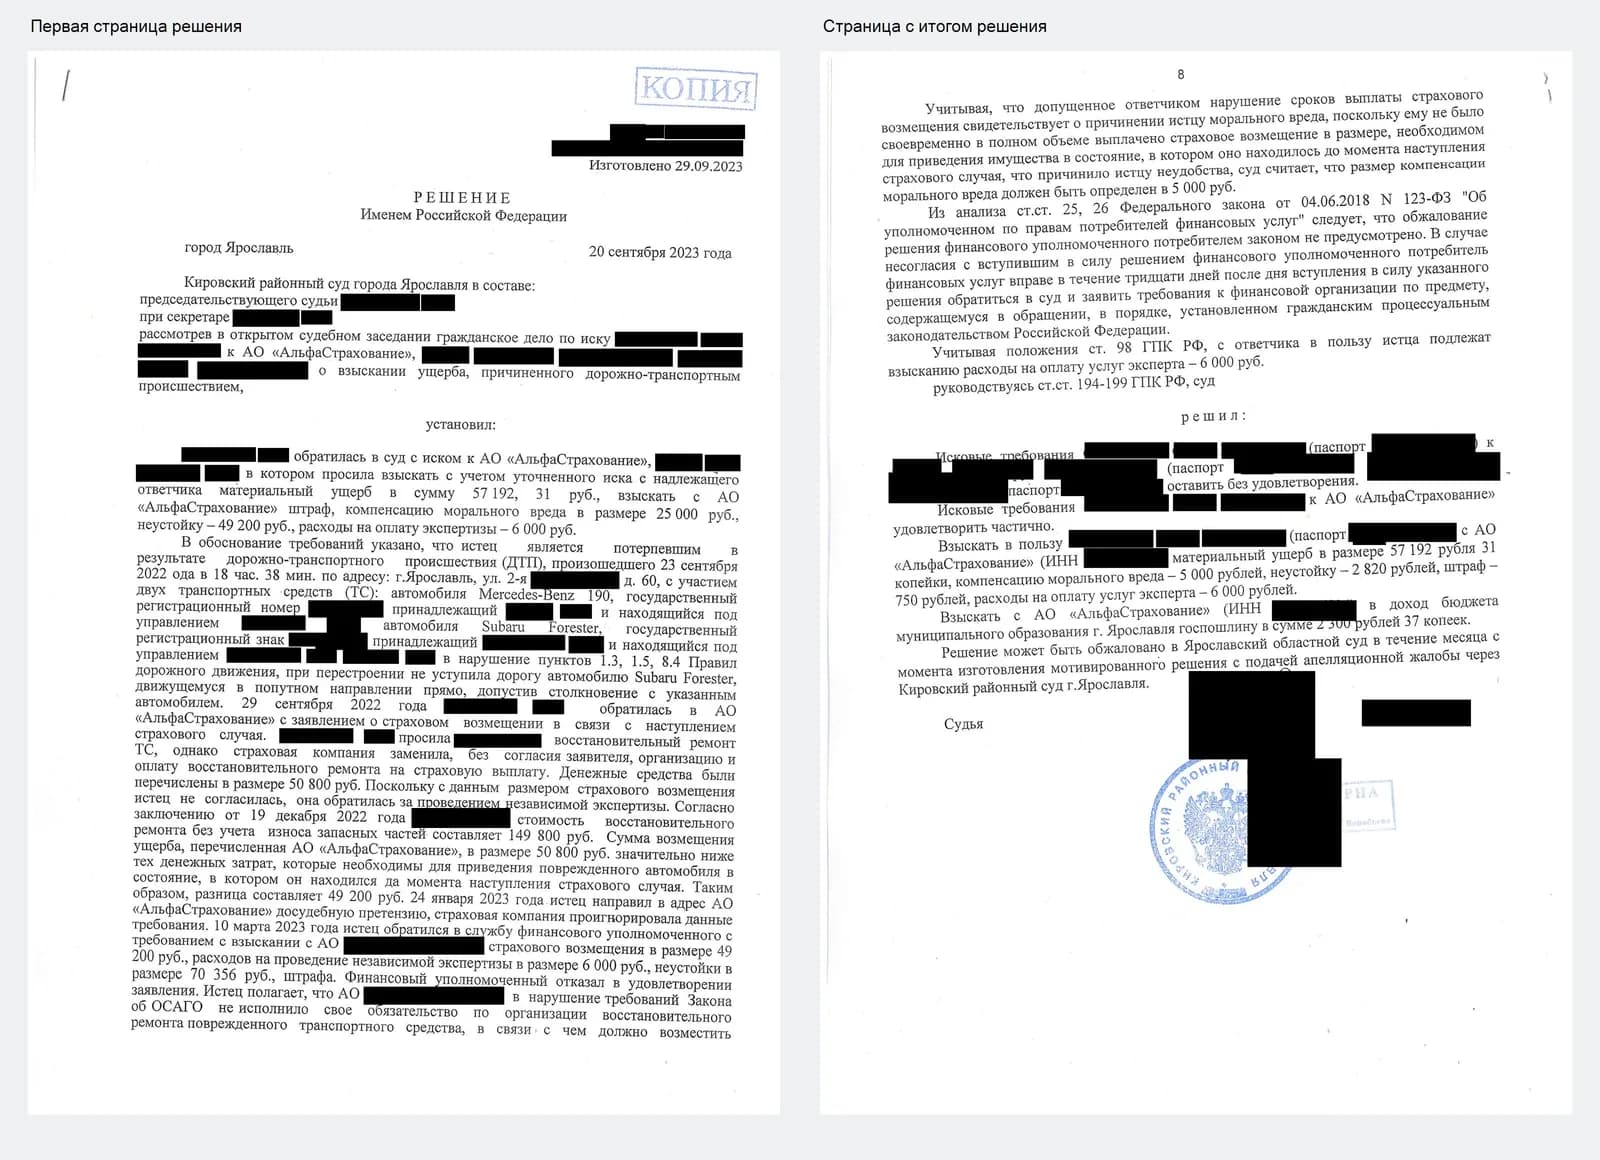
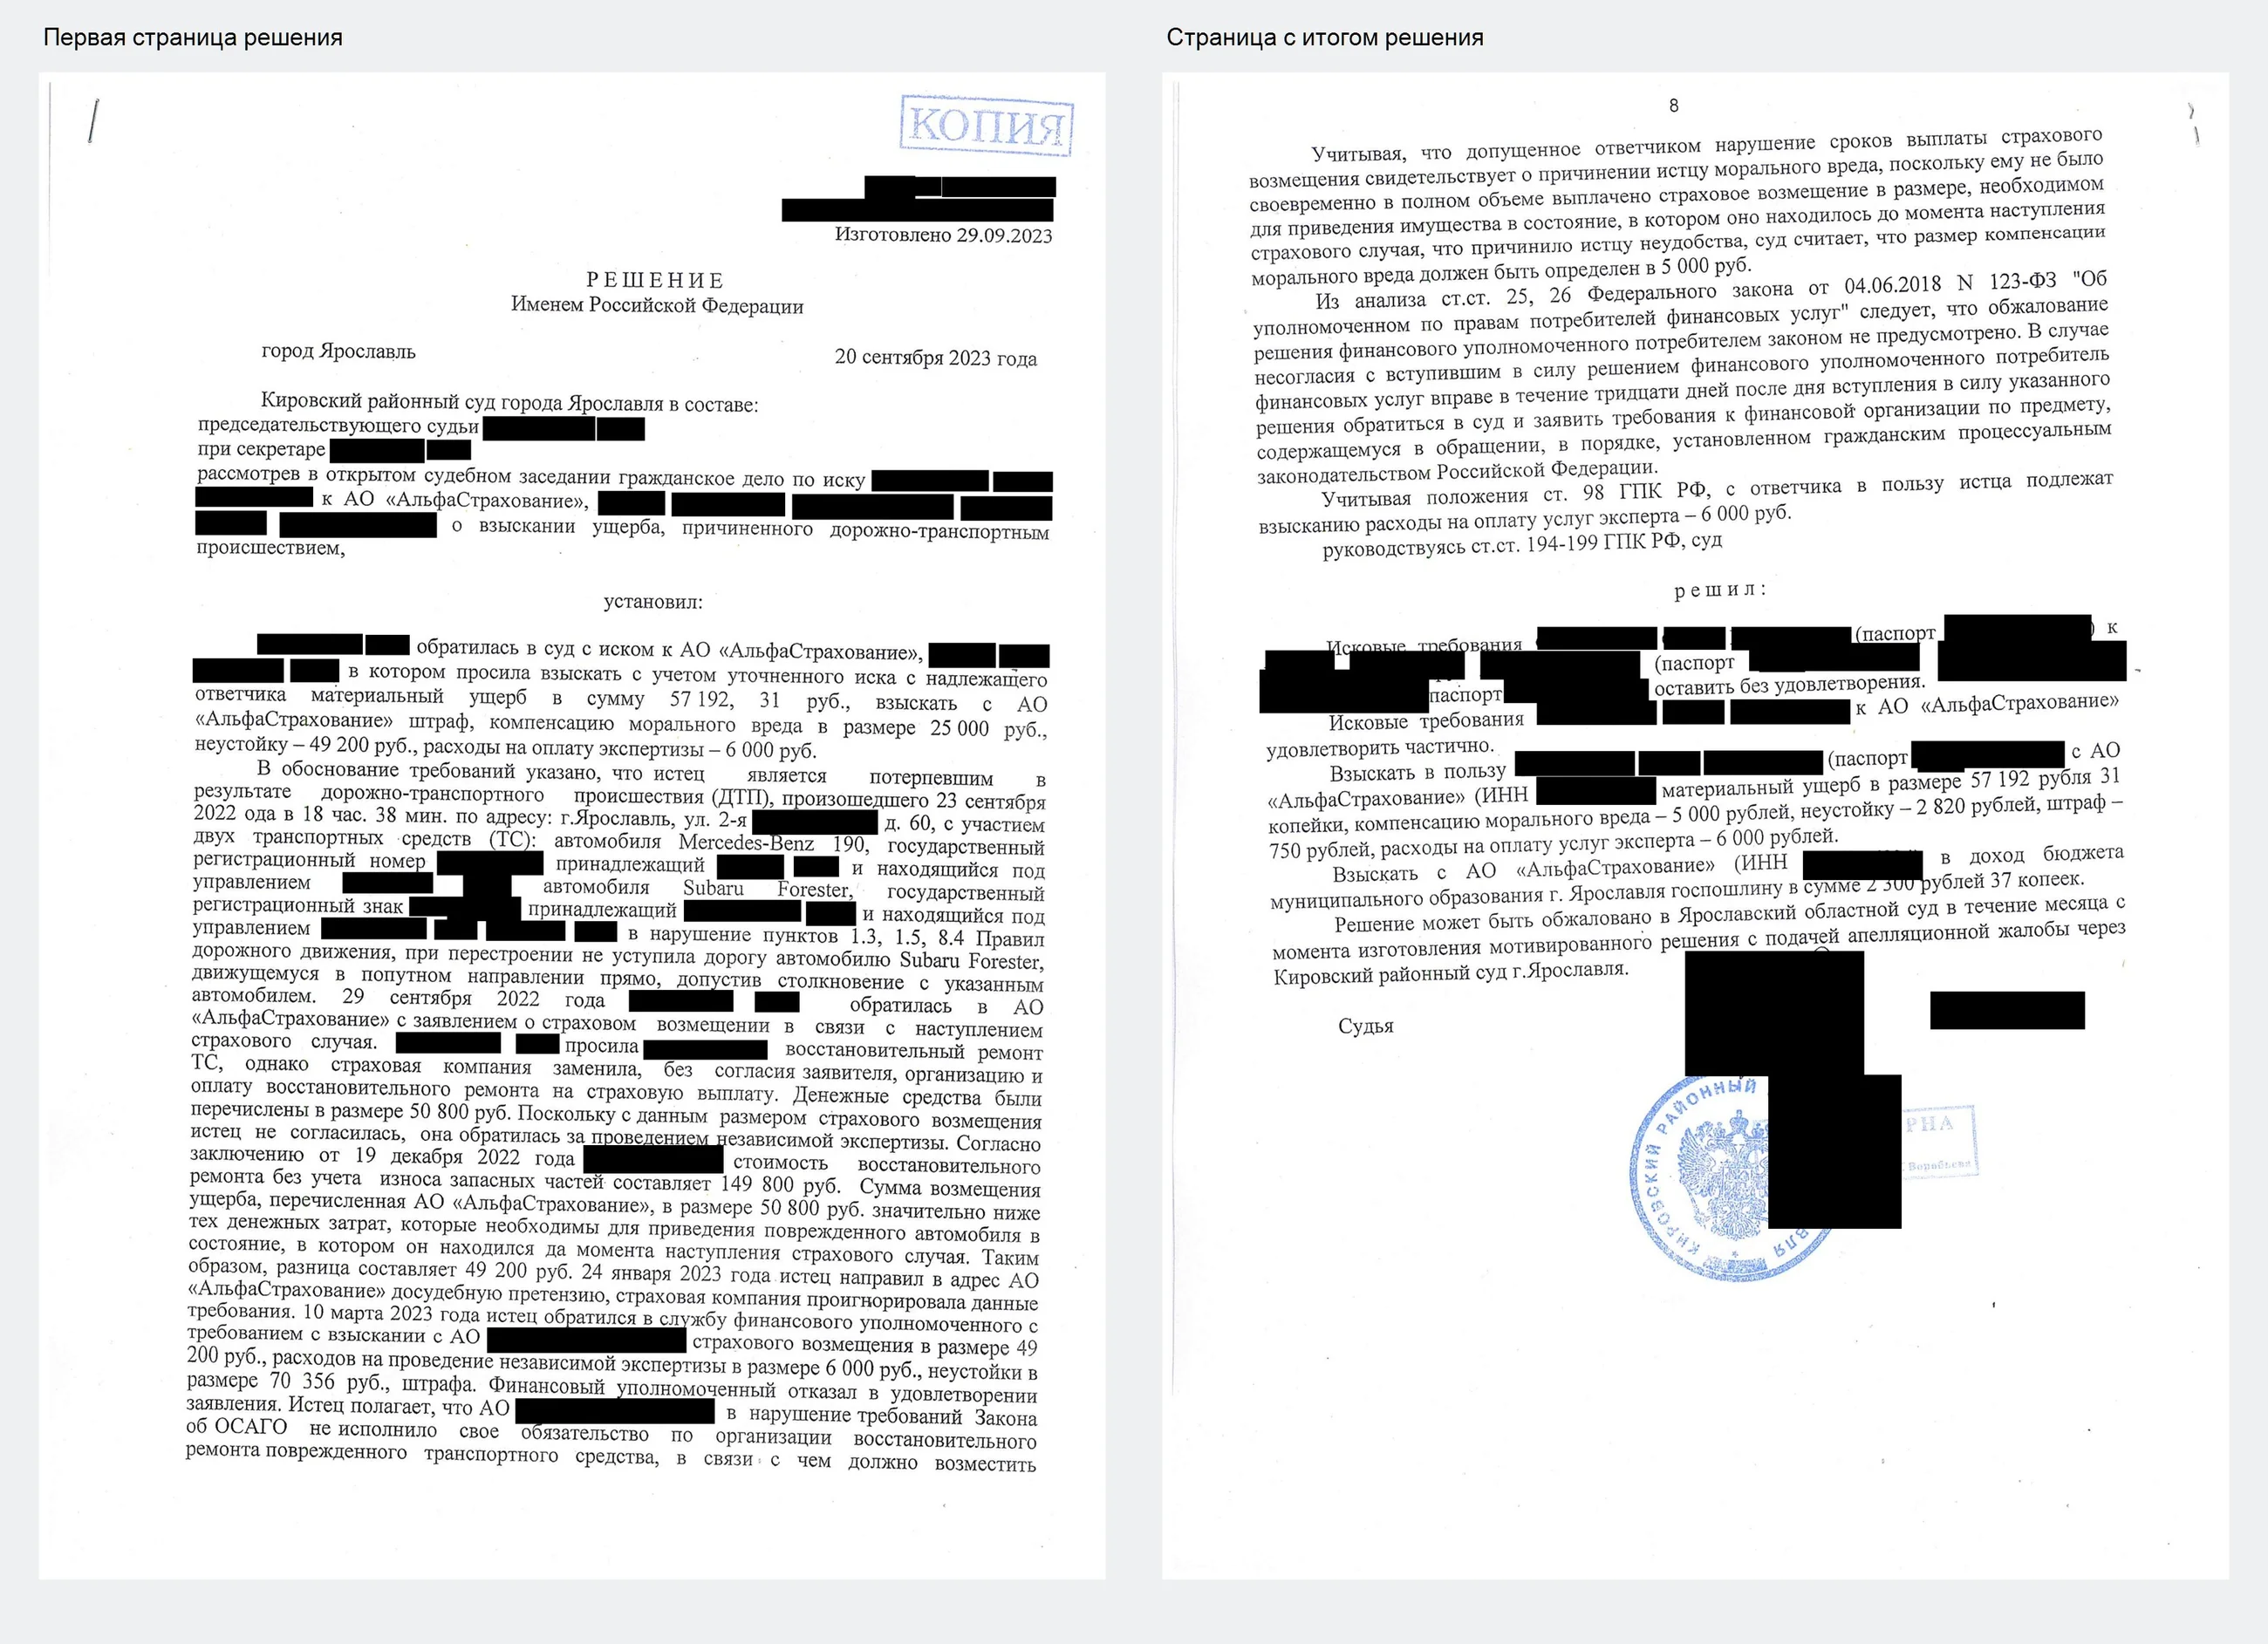
Решением Кировского районного суда г. Ярославля от 20 сентября 2023 года с АО «АльфаСтрахование» в пользу клиентки взыскано:
| Что взыскано | Сумма |
|---|---|
| Убытки (рыночная стоимость ремонта за вычетом выплаты и утилизации деталей) | 57 192,31 ₽ |
| Неустойка за просрочку | 2 820,00 ₽ |
| Штраф | 750,00 ₽ |
| Компенсация морального вреда | 5 000,00 ₽ |
| Расходы на независимого эксперта | 6 000,00 ₽ |
| Итого | 71 762,31 ₽ |
Оснований для снижения неустойки и штрафа суд не нашёл. Решение вступило в законную силу.
Что мы сделали
Доказали, что страховая обязана была ремонтировать, а не платить
Для легковой машины гражданина закон по общему правилу устанавливает ремонт, а не деньги:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина (в том числе индивидуального предпринимателя) и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и (или) оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(пункт 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Заменить ремонт деньгами страховая может только в случаях, прямо перечисленных в законе. Ни одного такого случая не было: клиентка просила именно ремонт и согласия на выплату не давала. Наш представитель в суде подчеркнул, что страховая без согласия потребителя изменила форму возмещения, а вопрос о ремонте с клиенткой вообще не обсуждался.
Страховая ссылалась на то, что организовать ремонт было невозможно. Суд эту ссылку отклонил:
«Отказ СТОА в проведении восстановительного ремонта автомобиля и отсутствие договоров со СТОА не свидетельствует о наличии объективных обстоятельств, позволяющих страховщику по своему усмотрению изменить форму страхового возмещения».
(из решения Кировского районного суда г. Ярославля)
Суд напомнил и общее правило Гражданского кодекса:
Односторонний отказ от исполнения обязательства и одностороннее изменение его условий не допускаются, за исключением случаев, предусмотренных настоящим Кодексом, другими законами или иными правовыми актами.
(абзац первый пункта 1 статьи 310 Гражданского кодекса РФ)
Обосновали взыскание убытков по рыночным ценам
Раз страховая не отремонтировала машину, клиентке придётся ремонтировать её самой, по рыночным ценам. Закон позволяет взыскать такие расходы с того, кто не выполнил обязательство:
В случае неисполнения должником обязательства <…> выполнить для него определенную работу или оказать ему услугу кредитор вправе в разумный срок поручить выполнение обязательства третьим лицам за разумную цену либо выполнить его своими силами, если иное не вытекает из закона, иных правовых актов, договора или существа обязательства, и потребовать от должника возмещения понесенных необходимых расходов и других убытков.
(статья 397 Гражданского кодекса РФ)
А убытки возмещаются так, чтобы человек оказался в том положении, в котором был бы при честном исполнении обязательства:
Возмещение убытков в полном размере означает, что в результате их возмещения кредитор должен быть поставлен в положение, в котором он находился бы, если бы обязательство было исполнено надлежащим образом.
(абзац второй пункта 2 статьи 393 Гражданского кодекса РФ)
Суд согласился: убытки не равны страховой выплате, поэтому для них не применяется Единая методика и не действует лимит страховщика. Их размер определяется по рыночной стоимости ремонта без учёта износа.
Подготовили точный расчёт ущерба
По заявлению клиентки финансовый уполномоченный заказал свою экспертизу. По ней ремонт по Единой методике без учёта износа стоил 52 300 рублей. На основе этого же перечня повреждений независимый эксперт, к которому обратилась клиентка, подготовил уточнённую калькуляцию по среднерыночным ценам: 108 158,10 рубля. Стоимость утилизации заменяемых деталей составила 165,79 рубля. Этот расчёт никто не оспорил.
108 158,10 (рыночный ремонт) − 50 800 (выплачено страховой) − 165,79 (утилизация) = 57 192,31 рубля.
Суд также проверил, не укладывается ли разница между расчётами страховой и экспертизой финансового уполномоченного в допустимую 10-процентную погрешность. Не укладывается: эксперты учитывали разный перечень деталей и работ, поэтому говорить о статистической погрешности нельзя. Значит, страховая изначально посчитала возмещение неверно.
Попросили суд определить надлежащего ответчика
Ключевой вопрос дела: кто должен платить разницу до рыночной цены. Чтобы клиентка не рисковала потерять время из-за неправильно выбранного ответчика, мы предъявили иск сразу к страховой компании, водителю Mercedes и собственнику этой машины и попросили суд установить, кто из них отвечает.
Суд пришёл к выводу, что надлежащий ответчик здесь страховая компания. Логика простая. Ремонт по Единой методике стоил 52 300 рублей и полностью укладывался в лимит страховщика. Если бы страховая выполнила свою обязанность и отремонтировала машину, клиентка получила бы полностью восстановленный автомобиль и никакой разницы не возникло бы. Значит, убытки появились не из-за действий виновника, а из-за того, что страховщик не исполнил обязательство. Поэтому платит он.
Взыскали неустойку, штраф и моральный вред
Страховщик должен был исполнить обязательство до 19 октября 2022 года. За нарушение закон предусматривает неустойку:
При несоблюдении срока осуществления страховой выплаты или срока выдачи потерпевшему направления на ремонт транспортного средства страховщик за каждый день просрочки уплачивает потерпевшему неустойку (пеню) в размере одного процента от определенного в соответствии с настоящим Федеральным законом размера страхового возмещения по виду причиненного вреда каждому потерпевшему.
(абзац второй пункта 21 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Страховая просила суд снизить неустойку и штраф. Суд оснований для этого не нашёл.
Моральный вред суд взыскал по Закону о защите прав потребителей:
Моральный вред, причиненный потребителю вследствие нарушения изготовителем (исполнителем, продавцом, уполномоченной организацией или уполномоченным индивидуальным предпринимателем, импортером) прав потребителя, предусмотренных законами и правовыми актами Российской Федерации, регулирующими отношения в области защиты прав потребителей, подлежит компенсации причинителем вреда при наличии его вины.
(абзац первый статьи 15 Закона РФ «О защите прав потребителей»)
Суд указал, что клиентке своевременно не выплатили сумму, необходимую для восстановления машины, и это причинило ей неудобства. Расходы на независимого эксперта суд также взыскал со страховой.
Почему позиция сработала
Итог сложился из нескольких элементов. Клиентка с самого начала просила именно ремонт и не соглашалась на деньги, поэтому замена ремонта выплатой была незаконной. Мы показали, что ссылки страховой на невозможность ремонта не освобождают её от обязанности. Расчёт по рыночным ценам был построен на перечне повреждений из экспертизы финансового уполномоченного и никем не оспорен. А когда встал вопрос, кто платит разницу, суд, по нашей просьбе определив надлежащего ответчика, возложил её на страховщика: ремонт укладывался в лимит, и без нарушения со стороны страховой никакой разницы не было бы. В результате со страховой взыскано 71 762,31 рубля.
Правило: если страховая не отремонтировала машину, разницу до рыночной цены ремонта платит она, а не виновник
Многие пострадавшие в ДТП уверены: всё, что страховая не доплатила, нужно взыскивать с виновника. Иногда это так, но не всегда.
Виновник действительно отвечает за разницу, когда страховки не хватает:
Юридическое лицо или гражданин, застраховавшие свою ответственность в порядке добровольного или обязательного страхования в пользу потерпевшего (статья 931, пункт 1 статьи 935), в случае, когда страховое возмещение недостаточно для того, чтобы полностью возместить причиненный вред, возмещают разницу между страховым возмещением и фактическим размером ущерба.
(статья 1072 Гражданского кодекса РФ)
Но здесь важно, что считать «надлежащим страховым возмещением». Для легкового автомобиля гражданина это ремонт без учёта износа. Если страховая вместо ремонта без согласия перечислила деньги с учётом износа, то разница возникла по её вине, и отвечать за неё должна она.
Как понять, кто будет платить в вашем случае:
- если ремонт по Единой методике укладывается в лимит страховщика, а страховая ремонт не организовала, убытки до рыночной цены, как правило, взыскиваются со страховой;
- если ремонт даже по Единой методике дороже лимита, то сверх лимита может отвечать виновник;
- если вы сами выбрали деньги вместо ремонта или подписали соглашение о выплате, ситуация сложнее, и её нужно оценивать отдельно.
Обратите внимание на лимит. При оформлении ДТП по европротоколу он может быть ниже 400 000 рублей. В этом деле суд исходил из лимита в 100 000 рублей, и ремонт по Единой методике в него укладывался.
Если вы не уверены, кто надлежащий ответчик, иск можно предъявить сразу к нескольким лицам: к страховой, к виновнику и к собственнику его машины. Суд сам определит, кто должен платить. Так вы не потеряете время, если ответчик будет выбран неправильно.
Что сделать, чтобы сохранить право на полное возмещение:
- в заявлении в страховую прямо выберите ремонт на СТОА;
- не подписывайте соглашение о выплате деньгами, если хотите ремонт;
- если страховая всё же перечислила деньги, сохраните документы и закажите независимую оценку по рыночным ценам;
- направьте претензию, затем обращайтесь к финансовому уполномоченному и в суд.
Что это значит для вас
Если страховая перечислила деньги вместо ремонта без вашего согласия. Это нарушение. Вы вправе требовать убытки в размере рыночной стоимости ремонта без учёта износа.
Если денег от страховой не хватает на ремонт. Не спешите предъявлять претензии виновнику. Сначала разберитесь, выполнила ли страховая свою обязанность по ремонту.
Если ДТП оформлено по европротоколу. Учитывайте лимит. Если ремонт по Единой методике в него укладывается, разницу, скорее всего, должна платить страховая.
Если финансовый уполномоченный отказал. Это не конец. Обратиться в суд можно в течение тридцати дней после вступления его решения в силу.
Если страховая ссылается на отсутствие договоров со СТОА. Суды не считают это уважительной причиной для замены ремонта деньгами.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.