Коротко о деле
| Клиент | Владелец Ford, чей автомобиль погиб в ДТП, оформленном через приложение «ДТП.Европротокол» |
| Задача | Получить со страховой лимит 400 000 рублей вместо выплаченных 100 000, а остаток ущерба взыскать с виновника |
| Что отстояли | Лимит 400 000 рублей при оформлении через приложение и ответственность водителя, взявшего машину в аренду |
| Результат | Суд взыскал в пользу клиента 572 649 ₽: доплату, неустойку, штраф и моральный вред со страховой, остаток ущерба с виновника |
Это кейс со стороны потерпевшего. Водители оформили ДТП без полиции, но не на бумаге, а через приложение «ДТП.Европротокол» с передачей данных в систему ОСАГО. САО «ВСК» решило, что действует бумажный лимит, и выплатило только 100 000 рублей. Суд с этим не согласился: при правильной передаче данных через приложение лимит составляет 400 000 рублей. Со страховой взыскана доплата 300 000 рублей и санкции, а остаток ущерба суд взыскал с водителя, который управлял машиной по договору аренды. Решение вступило в силу и исполнено.
Клиент и ситуация
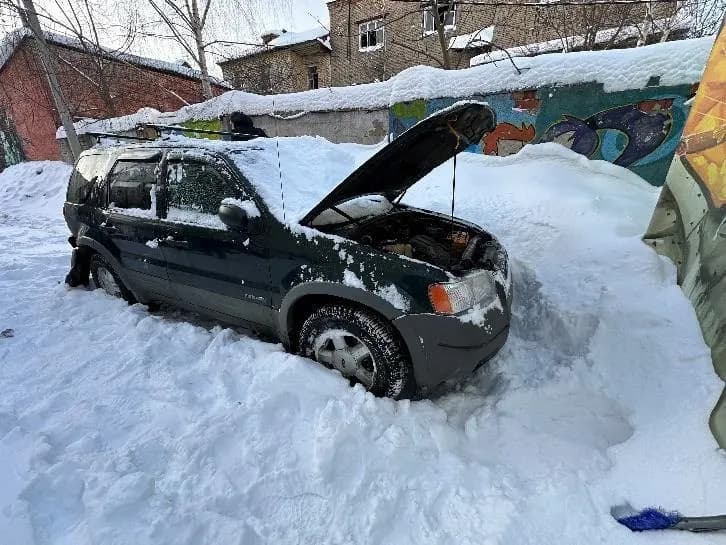
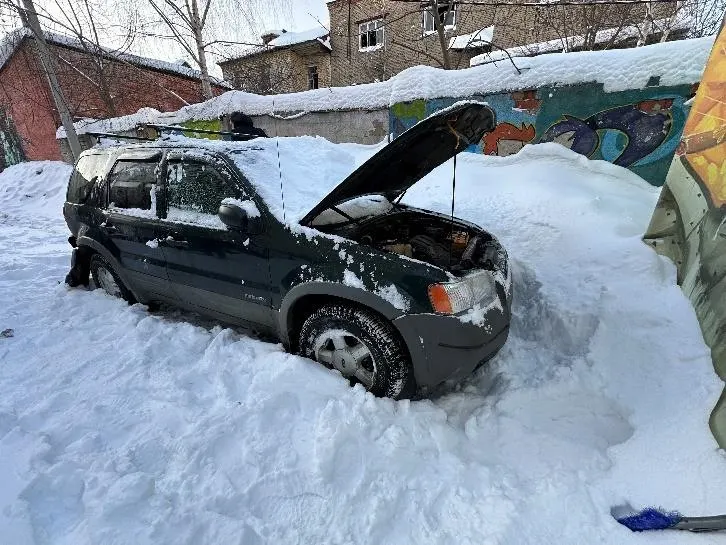
К нам обратился владелец Ford. 1 января 2024 года рано утром водитель Hyundai Solaris стал виновником ДТП с его автомобилем. Разногласий о том, что произошло и какие повреждения получили машины, у водителей не было, поэтому полицию вызывать не стали.
ДТП оформили в мобильном приложении «ДТП.Европротокол». Данные о происшествии передали оба участника, в течение 60 минут после ДТП, и система ОСАГО присвоила происшествию уникальный номер. Российский союз автостраховщиков позже подтвердил это по запросу финансового уполномоченного.
Клиент обратился в свою страховую, САО «ВСК», и попросил организовать ремонт. Направление на ремонт страховая не выдала, ремонт не организовала, а 29 января 2024 года перечислила 100 000 рублей.
Независимая оценка показала, что ремонт не имеет смысла: он стоил намного больше самой машины. Рыночная стоимость Ford на день ДТП составляла 499 800 рублей, годные остатки 61 500 рублей. Значит, ущерб равен 438 300 рублям, и страховая по лимиту 400 000 рублей должна была заплатить ещё 300 000.
Финансовый уполномоченный в доплате отказал. Тогда клиент пошёл в суд.
Задача
Цель была прямой: доказать, что при оформлении через приложение страховая отвечает в пределах 400 000 рублей, взыскать доплату и санкции за просрочку, а оставшуюся часть ущерба получить с того, кто реально отвечает за машину виновника.
Результат
Решением Кировского районного суда г. Ярославля от 30 января 2025 года иск удовлетворён. Решение вступило в законную силу и исполнено.
| Что взыскано | Сумма |
|---|---|
| Со страховой: доплата страхового возмещения | 300 000,00 ₽ |
| Со страховой: неустойка | 130 000,00 ₽ |
| Со страховой: штраф | 80 000,00 ₽ |
| Со страховой: компенсация морального вреда | 8 000,00 ₽ |
| Со страховой: расходы на экспертизу | 13 300,50 ₽ |
| С виновника: ущерб сверх лимита | 38 300,00 ₽ |
| С виновника: расходы на экспертизу и госпошлина | 3 048,50 ₽ |
| Итого | 572 649,00 ₽ |
Со страховой взыскано 531 300,50 рубля, с виновника 41 348,50 рубля.
Что мы сделали
Доказали, что лимит 400 000 рублей, а не 100 000
Для бумажного европротокола закон устанавливает небольшой лимит:
В случае оформления документов о дорожно-транспортном происшествии без участия уполномоченных на то сотрудников полиции размер страхового возмещения, причитающегося потерпевшему в счет возмещения вреда, причиненного его транспортному средству, не может превышать 100 тысяч рублей <…>.
(пункт 4 статьи 11.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Но в той же статье есть исключение. Пункт 6 статьи 11.1 закона об ОСАГО позволяет потерпевшему получить возмещение в пределах обычной страховой суммы, если участники ДТП зафиксировали данные о происшествии и передали их в автоматизированную систему ОСАГО, в том числе через специальное мобильное приложение. Обычная страховая сумма для вреда имуществу такая:
Страховая сумма, в пределах которой страховщик при наступлении каждого страхового случая (независимо от их числа в течение срока действия договора обязательного страхования) обязуется возместить потерпевшим причиненный вред, составляет: <…> б) в части возмещения вреда, причиненного имуществу каждого потерпевшего, 400 тысяч рублей.
(статья 7 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Страховая пыталась найти формальную зацепку: в извещении якобы не было отметки о согласии второго водителя с обстоятельствами и повреждениями. Суд этот довод отклонил. Оба участника передали данные в систему в течение часа, в извещении оба указали, что разногласий нет, а все сведения о ДТП и повреждениях у страховой были. Отсутствие одной отметки не помешало установить страховой случай и размер ущерба. Значит, ДТП оформлено по закону, и страховая отвечает в пределах 400 000 рублей.
Посчитали ущерб по правилам полной гибели
Ремонт Ford стоил дороже самой машины, поэтому ущерб считался по специальной формуле:
Размер подлежащих возмещению страховщиком убытков при причинении вреда имуществу потерпевшего определяется:
а) в случае полной гибели имущества потерпевшего в размере действительной стоимости имущества на день наступления страхового случая за вычетом стоимости годных остатков <…>.
(подпункт «а» пункта 18 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Получилось 499 800 − 61 500 = 438 300 рублей. Страховая заплатила 100 000, по лимиту должна была 400 000, значит, недоплата 300 000 рублей. Расчёт ущерба ни страховая, ни виновник не оспорили.
Взыскали неустойку и штраф
Доплату страховая должна была перечислить в течение 20 дней после заявления, а не через год в суде. За просрочку закон предусматривает неустойку:
При несоблюдении срока осуществления страховой выплаты или срока выдачи потерпевшему направления на ремонт транспортного средства страховщик за каждый день просрочки уплачивает потерпевшему неустойку (пеню) в размере одного процента от определенного в соответствии с настоящим Федеральным законом размера страхового возмещения по виду причиненного вреда каждому потерпевшему.
(абзац второй пункта 21 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Суд взыскал неустойку 130 000 рублей и штраф 80 000 рублей за то, что страховая не выполнила требования потерпевшего добровольно. Кроме того, за нарушение прав потребителя взыскана компенсация морального вреда:
Моральный вред, причиненный потребителю вследствие нарушения изготовителем (исполнителем, продавцом, уполномоченной организацией или уполномоченным индивидуальным предпринимателем, импортером) прав потребителя, предусмотренных законами и правовыми актами Российской Федерации, регулирующими отношения в области защиты прав потребителей, подлежит компенсации причинителем вреда при наличии его вины.
(пункт 1 статьи 15 Закона РФ «О защите прав потребителей»)
Взыскали остаток ущерба с водителя, арендовавшего машину
Даже лимит 400 000 рублей не покрыл ущерб полностью: оставалось 38 300 рублей. Их платит виновник. Но кто именно? Hyundai Solaris принадлежал одной компании, сдавался в аренду другой, а та по договору аренды без экипажа передала его водителю. Представитель водителя доказывал, что платить должна страховая.
Суд разобрался в цепочке договоров. За вред отвечает не обязательно собственник, а законный владелец машины в момент ДТП:
Обязанность возмещения вреда возлагается на юридическое лицо или гражданина, которые владеют источником повышенной опасности на праве собственности, праве хозяйственного ведения или праве оперативного управления либо на ином законном основании (на праве аренды, по доверенности на право управления транспортным средством, в силу распоряжения соответствующего органа о передаче ему источника повышенной опасности и т.п.).
(абзац второй пункта 1 статьи 1079 Гражданского кодекса РФ)
Водитель управлял машиной по договору аренды без экипажа и не работал на компанию, которая сдала ему автомобиль. Значит, законный владелец он сам. Разницу сверх страхового возмещения он возмещает по общему правилу:
Юридическое лицо или гражданин, застраховавшие свою ответственность в порядке добровольного или обязательного страхования в пользу потерпевшего (статья 931, пункт 1 статьи 935), в случае, когда страховое возмещение недостаточно для того, чтобы полностью возместить причиненный вред, возмещают разницу между страховым возмещением и фактическим размером ущерба.
(статья 1072 Гражданского кодекса РФ)
С водителя взыскано 38 300 рублей ущерба (438 300 − 400 000) и соответствующая часть судебных расходов.
Почему позиция сработала
Итог сложился из нескольких элементов. ДТП оформили через приложение, и оба водителя передали данные в систему ОСАГО в течение часа, что подтвердил Российский союз автостраховщиков. Поэтому формальный довод страховой об отсутствии одной отметки в извещении не перевесил главного: у страховой были все сведения для выплаты в полном лимите. Ущерб рассчитан по правилам полной гибели, и его размер никто не оспорил. Иск был предъявлен сразу к страховой и к виновнику, поэтому суд взыскал и доплату до лимита, и остаток сверх него. Наконец, суд правильно определил, кто отвечает за машину виновника: водитель-арендатор как законный владелец. В результате клиент получил 572 649 рублей.
Правило: если европротокол оформлен через приложение с передачей данных в систему ОСАГО, лимит выплаты 400 000 рублей
Бумажный европротокол ограничивает выплату 100 000 рублями. Но если участники ДТП оформили извещение в приложении «ДТП.Европротокол» (или передали данные другим способом, который предусматривает закон), и данные ушли в автоматизированную систему ОСАГО, страховая отвечает в пределах обычной страховой суммы: 400 000 рублей.
Мелкие недочёты в заполнении извещения сами по себе не превращают такой европротокол в бумажный. Суд смотрит на суть: передали ли участники данные вовремя, есть ли между ними разногласия, хватает ли у страховой сведений, чтобы установить страховой случай и посчитать ущерб.
Формула в нашем деле:
499 800 (стоимость машины) − 61 500 (годные остатки) = 438 300 рублей ущерба. Со страховой: 400 000 − 100 000 (уже выплачено) = 300 000 рублей доплаты. С виновника: 438 300 − 400 000 = 38 300 рублей.
Что это значит для вас
Если вы оформляете ДТП без полиции. По возможности делайте это через приложение «ДТП.Европротокол» и передавайте данные в течение 60 минут. Тогда лимит выплаты будет 400 000 рублей, а не 100 000.
Если страховая выплатила 100 000 рублей по европротоколу из приложения. Проверьте, передавались ли данные в систему ОСАГО. Если да, вы вправе требовать доплату до реального ущерба в пределах 400 000 рублей, а также неустойку за просрочку.
Если страховая ссылается на ошибки в извещении. Мелкие недочёты не лишают права на полный лимит, если данные переданы вовремя и спора между водителями нет.
Если виновник ездил на арендованной машине. Остаток ущерба сверх лимита ОСАГО взыскивается с законного владельца машины в момент ДТП. При аренде без экипажа это обычно сам арендатор, а не компания-собственник. Важно сразу запросить документы, на каком основании водитель управлял автомобилем.
Если ремонт дороже машины. Ущерб считается как рыночная стоимость машины минус годные остатки. Это нужно учесть и в споре со страховой, и в иске к виновнику.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.